Tag: kredyt hipoteczny

  • Kredyt hipoteczny

    Kredyt hipoteczny

    Kredyt hipoteczny dla wielu osób jest kluczowym elementem zakupu mieszkania lub domu. Warto więc wiedzieć, jak działa, od czego zależy zdolność kredytowa, jakie znaczenie mają wkład własny, oprocentowanie i RRSO oraz jak porównywać oferty banków, aby finansowanie było dopasowane nie tylko do ceny nieruchomości, ale przede wszystkim do możliwości domowego budżetu.

    PORADNIK RENTMARKET

    Dobra decyzja kredytowa zaczyna się od własnego budżetu, a nie od maksymalnej kwoty, którą bank jest gotowy pożyczyć.

    1CZYM JEST KREDYT HIPOTECZNY

    Kredyt hipoteczny – co to właściwie oznacza?

    Kredyt hipoteczny to długoterminowe finansowanie, którego zabezpieczeniem jest hipoteka ustanawiana na nieruchomości. Najczęściej służy do zakupu mieszkania lub domu, ale w zależności od produktu i banku może finansować również budowę, zakup działki czy inne cele związane z nieruchomością.

    W praktyce jest to zobowiązanie na wiele lat, dlatego nie powinno być oceniane wyłącznie przez wysokość pierwszej raty. Znaczenie mają także całkowity koszt, rodzaj oprocentowania, prowizje, wymagane produkty dodatkowe, warunki wcześniejszej spłaty oraz to, jak rata będzie wpływała na domowy budżet.

    Kredyt hipoteczny łączy dwa procesy: ocenę kredytobiorcy oraz ocenę nieruchomości, która ma stanowić zabezpieczenie banku. Pozytywna ocena finansów kupującego nie oznacza więc automatycznie, że bank zaakceptuje każdą wybraną nieruchomość.

    • finansowanie jest zwykle rozłożone na wiele lat;
    • zabezpieczeniem jest hipoteka na nieruchomości;
    • bank analizuje sytuację finansową kredytobiorcy;
    • bank ocenia również nieruchomość i dokumenty dotyczące transakcji;
    Kredyt hipoteczny warto traktować jako element całej transakcji zakupu nieruchomości, a nie jako osobny produkt finansowy.

    2ZDOLNOŚĆ KREDYTOWA

    Od czego zależy zdolność kredytowa?

    Zdolność kredytowa odpowiada na pytanie, czy według zasad danego banku klient będzie w stanie terminowo spłacać planowane zobowiązanie. Nie istnieje jedna uniwersalna kwota zdolności obowiązująca we wszystkich bankach. Instytucje stosują własne modele oceny ryzyka, dlatego wyniki mogą się różnić.

    Bank bierze pod uwagę nie tylko wysokość dochodów, ale również ich źródło i stabilność, bieżące zobowiązania, liczbę osób w gospodarstwie domowym, koszty utrzymania oraz parametry planowanego kredytu. Znaczenie może mieć także historia spłacania wcześniejszych zobowiązań.

    Dlatego przed rozpoczęciem intensywnego poszukiwania nieruchomości warto poznać przynajmniej orientacyjne możliwości finansowe. Pozwala to ustawić realny przedział cenowy i ograniczyć ryzyko wyboru nieruchomości wyraźnie przekraczającej dostępny budżet.

    • wysokość i źródło dochodów;
    • stabilność zatrudnienia lub działalności;
    • aktualne kredyty, limity i inne zobowiązania;
    • koszty gospodarstwa domowego;
    • okres i kwota planowanego kredytu;
    • historia kredytowa;
    Zdolność kredytowa nie jest stałą cechą klienta. Zależy od jego sytuacji, parametrów kredytu oraz zasad stosowanych przez konkretny bank.

    2.1WKŁAD WŁASNY

    Wkład własny – dlaczego jest ważny?

    Wkład własny to część wartości inwestycji finansowana ze środków lub aktywów akceptowanych przez bank, a nie z samego kredytu hipotecznego. Jego wysokość wpływa na strukturę finansowania i może mieć znaczenie dla warunków oferty.

    Nie warto zakładać z góry, że w każdym banku wymagania będą identyczne. Szczegółowe zasady zależą od aktualnej polityki banku, rodzaju nieruchomości i konstrukcji transakcji. Rekomendacja S KNF przewiduje zasady dotyczące wkładu własnego i wskazuje m.in., że powinien zostać wniesiony najpóźniej przy uruchomieniu kredytu, z odpowiednimi zasadami dla wypłat w transzach.

    Planując zakup, trzeba jednocześnie pamiętać, że przeznaczenie wszystkich oszczędności na wkład własny może pozostawić kupującego bez rezerwy na koszty transakcji, remont czy nieprzewidziane wydatki.

    • ustal wymagania banku dla konkretnej transakcji;
    • oddziel wkład własny od pozostałych kosztów zakupu;
    • udokumentuj źródło środków, jeżeli bank tego wymaga;
    • pozostaw rozsądną rezerwę finansową po zakupie;
    Nie planuj wkładu własnego w oderwaniu od całego budżetu. Po zakupie nadal potrzebujesz środków na koszty transakcji i bezpieczną rezerwę.

    2.2BUDŻET

    Ile naprawdę możesz przeznaczyć na nieruchomość?

    Maksymalna kwota kredytu nie powinna automatycznie stawać się maksymalną ceną nieruchomości. To, że bank jest gotowy udzielić określonego finansowania, nie oznacza jeszcze, że wykorzystanie pełnej zdolności będzie komfortowe dla domowego budżetu.

    Przed zakupem warto przygotować własny scenariusz finansowy. Powinien uwzględniać ratę, regularne koszty utrzymania nieruchomości, ubezpieczenia, opłaty administracyjne, media oraz przyszłe wydatki związane z remontem lub wyposażeniem.

    Dobrze jest również sprawdzić, jak budżet zachowałby się przy wzroście części kosztów życia lub okresowym spadku dochodów. Kredyt hipoteczny jest zobowiązaniem długoterminowym, więc margines bezpieczeństwa ma realną wartość.

    • cena nieruchomości;
    • wkład własny;
    • koszty transakcyjne;
    • planowany remont lub wykończenie;
    • miesięczne koszty utrzymania;
    • rezerwa finansowa;
    Bank określa, ile może pożyczyć. Kupujący powinien osobno odpowiedzieć sobie na pytanie, jaką ratę i łączny koszt mieszkania lub domu chce bezpiecznie ponosić.

    3OPROCENTOWANIE

    Stałe czy zmienne oprocentowanie?

    Rodzaj oprocentowania wpływa na sposób, w jaki rata może zachowywać się w przyszłości. W przypadku oprocentowania zmiennego koszt kredytu reaguje na zmiany parametrów przewidzianych w umowie. Okresowo stałe oprocentowanie daje z kolei większą przewidywalność raty przez określony czas, ale po zakończeniu tego okresu warunki wymagają dalszego uregulowania zgodnie z umową i ofertą banku.

    Nie ma sensu porównywać tych wariantów wyłącznie na podstawie raty z dnia składania wniosku. Trzeba rozumieć, przez jaki okres obowiązuje dana stopa, co następuje później i jakie ryzyko bierze na siebie kredytobiorca.

    W Polsce aktualne zasady nadzorcze dotyczące kredytów zabezpieczonych hipotecznie wynikają m.in. z Rekomendacji S KNF. Przy wyborze konkretnego produktu zawsze należy jednak opierać się na aktualnej ofercie i dokumentach banku.

    • sprawdź rodzaj oprocentowania;
    • ustal długość okresu stałej stopy, jeśli występuje;
    • sprawdź zasady po zakończeniu tego okresu;
    • porównaj scenariusze raty i całkowitego kosztu;
    Nie wybieraj rodzaju oprocentowania wyłącznie na podstawie dzisiejszej raty. Ważna jest przewidywalność kosztów i ryzyko, które jesteś gotów zaakceptować.

    3.1RATA I KOSZT

    Rata to nie wszystko – patrz na całkowity koszt.

    Niska rata może wynikać z długiego okresu kredytowania, ale dłuższy okres oznacza zwykle dłuższe naliczanie odsetek. Dlatego dwa kredyty o podobnej miesięcznej racie mogą znacząco różnić się całkowitym kosztem.

    Przy porównywaniu ofert trzeba analizować nie tylko oprocentowanie nominalne. Znaczenie mają również prowizje, ubezpieczenia, wymagane rachunki lub inne produkty, koszty wyceny oraz pozostałe opłaty związane z zawarciem i obsługą umowy.

    Pomocnym wskaźnikiem jest RRSO, ale również ono nie zastępuje przeczytania pełnych warunków. Najważniejsze jest zrozumienie, za co płacisz i które koszty są obowiązkowe.

    • wysokość raty;
    • całkowita kwota do zapłaty;
    • RRSO;
    • prowizje i opłaty;
    • koszty produktów dodatkowych;
    • warunki zmiany kosztów w przyszłości;
    Porównuj kredyty jako całe zobowiązania. Sama rata nie mówi, ile finansowanie będzie kosztowało przez cały okres umowy.

    3.2OKRES KREDYTOWANIA

    Jak długo spłacać kredyt hipoteczny?

    Dłuższy okres kredytowania zazwyczaj obniża miesięczne obciążenie, ale może zwiększać sumę odsetek płaconych w całym okresie. Krótszy okres działa odwrotnie: rata jest zwykle wyższa, lecz kapitał spłacany jest szybciej.

    Wybór powinien odpowiadać możliwościom gospodarstwa domowego, a nie wyłącznie dążeniu do najniższej możliwej raty. Warto pozostawić przestrzeń na oszczędności, codzienne życie oraz wydatki, których dziś nie da się dokładnie przewidzieć.

    Przy analizie okresu kredytowania dobrze jest również sprawdzić zasady wcześniejszej spłaty. Daje to obraz tego, jak elastycznie można będzie zarządzać zobowiązaniem w przyszłości.

    • porównaj ratę dla kilku okresów;
    • sprawdź łączny koszt odsetek;
    • oceń wpływ raty na miesięczny budżet;
    • sprawdź zasady nadpłat i wcześniejszej spłaty;
    Najkrótszy okres nie zawsze będzie komfortowy, a najdłuższy nie zawsze będzie ekonomiczny. Szukaj równowagi między ratą, kosztem i bezpieczeństwem budżetu.

    3.3RRSO

    Co mówi RRSO i czego z niego nie wyczytasz?

    Rzeczywista Roczna Stopa Oprocentowania ma ułatwiać porównywanie kosztu kredytów poprzez uwzględnienie określonych kosztów związanych z finansowaniem. Jest bardziej informacyjna niż samo oprocentowanie nominalne, ale nadal powinna być analizowana razem z pozostałymi parametrami oferty.

    Przy porównaniu najlepiej zestawiać finansowania o podobnej kwocie, okresie i sposobie spłaty. Inaczej sam wskaźnik może nie oddawać różnic, które dla konkretnego kupującego są istotne.

    W praktyce należy przeczytać formularze i dokumenty banku, a nie opierać decyzji na jednym procencie prezentowanym w reklamie.

    • oprocentowanie nominalne;
    • RRSO;
    • całkowita kwota do zapłaty;
    • wysokość i liczba rat;
    • dodatkowe koszty i warunki;
    RRSO jest użytecznym narzędziem porównawczym, ale dobra decyzja wymaga spojrzenia na całą konstrukcję kredytu.

    4NIERUCHOMOŚĆ

    Bank sprawdza nie tylko Ciebie, ale również nieruchomość.

    Nieruchomość jest zabezpieczeniem kredytu, dlatego bank musi ocenić jej stan prawny i wartość. To jeden z powodów, dla których sama wysoka zdolność kredytowa nie gwarantuje finansowania wybranej oferty.

    Znaczenie mogą mieć rodzaj nieruchomości, jej stan prawny, treść księgi wieczystej, sposób użytkowania, dokumentacja oraz możliwość skutecznego ustanowienia zabezpieczenia. W przypadku nietypowych nieruchomości zakres analizy może być szerszy.

    Jeżeli zakup jest finansowany kredytem, dokumenty nieruchomości warto sprawdzać odpowiednio wcześnie. Problemy wykryte dopiero po podpisaniu restrykcyjnej umowy przedwstępnej mogą skomplikować całą transakcję.

    • księga wieczysta i stan prawny;
    • dokument potwierdzający prawo sprzedającego;
    • parametry i wartość nieruchomości;
    • dokumenty wymagane przez konkretny bank;
    Zdolność kredytowa dotyczy kupującego, ale decyzja banku dotyczy całej transakcji. Nieruchomość również musi zostać zaakceptowana.

    4.1WYCENA

    Po co bankowi wycena nieruchomości?

    Bank potrzebuje informacji o wartości nieruchomości, która ma zabezpieczać kredyt. Sposób ustalenia tej wartości zależy od procedur konkretnej instytucji – może być wymagany operat szacunkowy albo inna forma wyceny akceptowana przez bank.

    Warto pamiętać, że cena uzgodniona ze sprzedającym i wartość przyjęta przez bank nie muszą być identyczne. Jeżeli bank oceni zabezpieczenie niżej niż zakładał kupujący, może to wpłynąć na strukturę finansowania i wymagane środki własne.

    Dlatego przy zakupie za cenę znacząco odbiegającą od rynku dobrze jest uwzględnić ryzyko, że bankowa ocena wartości będzie inna niż cena transakcyjna.

    • sprawdź sposób wyceny wymagany przez bank;
    • ustal koszt i czas jej wykonania;
    • nie zakładaj, że cena ofertowa równa się wartości bankowej;
    • uwzględnij możliwą różnicę w planie finansowania;
    Wycena nie służy potwierdzeniu ceny sprzedającego. Jej zadaniem jest określenie wartości zabezpieczenia według zasad akceptowanych przez bank.

    4.2DOKUMENTY KLIENTA

    Jakie dokumenty przygotowuje kredytobiorca?

    Zakres dokumentów zależy od źródła dochodu, banku i indywidualnej sytuacji. Osoba zatrudniona na umowę o pracę może przedstawiać inny zestaw informacji niż przedsiębiorca, a bank może poprosić o dodatkowe dokumenty w toku analizy.

    Najlepiej kompletować je na podstawie aktualnej listy otrzymanej od banku lub pośrednika kredytu hipotecznego. Pozwala to ograniczyć opóźnienia wynikające z braków formalnych.

    Dokumenty powinny być aktualne i zgodne z informacjami podanymi we wniosku. Jeżeli sytuacja zawodowa lub finansowa zmienia się w trakcie procesu, warto ustalić, czy ma to wpływ na analizę.

    • dokumenty tożsamości i dane wnioskodawców;
    • dokumenty potwierdzające dochody;
    • informacje o istniejących zobowiązaniach;
    • dokumenty wymagane dla danego źródła dochodu;
    Nie korzystaj ze starej listy dokumentów znalezionej w internecie. Wymagania mogą różnić się między bankami i zmieniać w czasie.

    4.3DOKUMENTY NIERUCHOMOŚCI

    Jakie dokumenty dotyczą nieruchomości?

    Druga grupa dokumentów dotyczy przedmiotu transakcji. Ich zestaw zależy od tego, czy kupujesz mieszkanie, dom, działkę, nieruchomość z rynku pierwotnego czy wtórnego.

    Bank może potrzebować dokumentów pozwalających ustalić właściciela, stan prawny, parametry nieruchomości oraz warunki transakcji. Przy domu i działce mogą pojawić się dodatkowe dokumenty dotyczące gruntu i zabudowy.

    Nie warto czekać z ich kompletowaniem do ostatniej chwili. Część dokumentów musi dostarczyć sprzedający, wspólnota, spółdzielnia, deweloper albo urząd, co może wymagać czasu.

    • numer księgi wieczystej lub odpowiednie dokumenty prawne;
    • podstawa nabycia sprzedającego;
    • umowa przedwstępna, jeśli została zawarta;
    • dokumenty techniczne lub administracyjne wymagane w danej transakcji;
    • dokumenty wskazane przez bank;
    Dokumenty nieruchomości są równie ważne jak dokumenty dochodowe. Bez nich bank może nie zakończyć analizy zabezpieczenia.

    5UMOWA PRZEDWSTĘPNA

    Kredyt hipoteczny a umowa przedwstępna.

    Umowa przedwstępna powinna uwzględniać fakt, że zakup zależy od finansowania bankowego. Termin zawarcia umowy sprzedaży musi pozostawiać realny czas na złożenie wniosków, analizę banku, wycenę, ewentualne uzupełnienia oraz podpisanie umowy kredytowej.

    Szczególnej uwagi wymagają zapisy dotyczące środków przekazywanych sprzedającemu oraz konsekwencji, gdy finansowanie nie zostanie uzyskane. Nie istnieje jeden uniwersalny zapis właściwy dla każdej sytuacji, dlatego treść umowy trzeba dostosować do konkretnej transakcji.

    Przed podpisaniem warto mieć już podstawową wiedzę o swojej zdolności oraz dokumentach nieruchomości. Umowa nie powinna być sposobem na rozpoczęcie weryfikacji, lecz kolejnym etapem po wykonaniu najważniejszych sprawdzeń.

    • realny termin na uzyskanie finansowania;
    • cena i sposób płatności;
    • zadatek lub zaliczka i ich skutki;
    • warunki istotne przy braku finansowania;
    • termin zawarcia umowy sprzedaży;
    Przy zakupie na kredyt harmonogram umowy przedwstępnej powinien być dostosowany do realnego czasu potrzebnego na procedurę bankową.

    6WNIOSEK

    Jak wygląda złożenie wniosku kredytowego?

    Po zgromadzeniu dokumentów można przejść do formalnego wnioskowania. Bank analizuje dane klienta, dokumenty dochodowe, historię zobowiązań oraz nieruchomość. W toku procesu może poprosić o wyjaśnienia lub dodatkowe materiały.

    Wniosek powinien być spójny z dokumentami i rzeczywistą sytuacją kredytobiorcy. Błędy, brakujące informacje lub nieaktualne zaświadczenia mogą wydłużać analizę.

    Jeżeli porównujesz kilka ofert, istotne jest również pilnowanie terminów ważności dokumentów i decyzji. Proces powinien być skoordynowany z terminami zapisanymi w umowie przedwstępnej.

    • skompletuj aktualne dokumenty;
    • sprawdź poprawność danych we wniosku;
    • odpowiadaj na prośby banku o uzupełnienia;
    • kontroluj terminy wynikające z transakcji;
    Złożenie wniosku nie kończy pracy nad kredytem. To początek formalnej analizy, podczas której bank może potrzebować kolejnych informacji.

    6.1DECYZJA

    Decyzja kredytowa – co sprawdzić przed jej zaakceptowaniem?

    Pozytywna decyzja to ważny moment, ale nie należy sprowadzać jej do informacji, że bank zgodził się pożyczyć pieniądze. Trzeba przeczytać warunki finansowania i sprawdzić, czy odpowiadają temu, czego oczekiwałeś na etapie porównywania ofert.

    Zwróć uwagę na kwotę, okres, oprocentowanie, wymagane zabezpieczenia, produkty dodatkowe oraz warunki, które trzeba spełnić przed wypłatą środków. Jeśli którykolwiek element różni się od wcześniejszych założeń, należy ustalić jego wpływ na transakcję.

    Dopiero po zrozumieniu decyzji i projektu umowy można świadomie przejść do podpisania zobowiązania.

    • kwota i okres kredytu;
    • rodzaj i wysokość oprocentowania;
    • rata i całkowity koszt;
    • warunki uruchomienia środków;
    • wymagane ubezpieczenia i produkty;
    • termin ważności decyzji;
    Pozytywna decyzja nie oznacza, że wszystkie warunki są automatycznie korzystne. Przeczytaj je przed podpisaniem umowy.

    6.2UMOWA KREDYTOWA

    Co sprawdzić w umowie kredytowej?

    Umowa kredytowa określa zasady zobowiązania na wiele lat, dlatego trzeba przeczytać ją w całości. Szczególną uwagę warto poświęcić zapisom, które wpływają na koszt, zmianę oprocentowania, wcześniejszą spłatę oraz obowiązki kredytobiorcy.

    Nie ograniczaj się do tabeli z wysokością pierwszej raty. Sprawdź również załączniki, regulaminy i warunki produktów powiązanych, jeśli stanowią część oferty.

    Jeżeli jakiś zapis jest niejasny, należy poprosić o jego wyjaśnienie przed podpisaniem. Dokument powinien być zrozumiały nie tylko w dniu zawarcia umowy, ale również wtedy, gdy za kilka lat będziesz chciał nadpłacić kredyt, zmienić warunki lub sprzedać nieruchomość.

    • oprocentowanie i zasady jego zmiany;
    • harmonogram spłat;
    • prowizje i opłaty;
    • ubezpieczenia i produkty dodatkowe;
    • zasady nadpłaty i wcześniejszej spłaty;
    • warunki wypłaty kredytu;
    • obowiązki związane z zabezpieczeniem;
    Umowa kredytowa jest ważniejsza niż reklama i kalkulacja. To jej zapisy będą regulowały Twoje zobowiązanie po podpisaniu.

    6.3URUCHOMIENIE

    Kiedy bank wypłaca pieniądze?

    Podpisanie umowy kredytowej nie zawsze oznacza natychmiastowy przelew. Bank wypłaca środki po spełnieniu warunków określonych w dokumentach kredytowych. W zależności od transakcji może to nastąpić jednorazowo albo w transzach.

    Przed aktem notarialnym trzeba wiedzieć, jakie dokumenty będą potrzebne do uruchomienia kredytu, na jakie rachunki trafią środki i w jakich terminach. Ma to szczególne znaczenie, gdy sprzedawana nieruchomość jest obciążona kredytem sprzedającego.

    Sposób płatności zapisany w akcie notarialnym powinien być możliwy do wykonania zgodnie z procedurą banku.

    • sprawdź warunki wypłaty;
    • ustal rachunki i odbiorców środków;
    • sprawdź terminy przelewów;
    • upewnij się, że akt notarialny odpowiada wymaganiom banku;
    Przed podpisaniem aktu musisz rozumieć nie tylko skąd pochodzą pieniądze, ale również kiedy i w jaki sposób bank je wypłaci.

    7HIPOTEKA

    Jak działa hipoteka jako zabezpieczenie?

    Hipoteka jest ograniczonym prawem rzeczowym ustanawianym na nieruchomości w celu zabezpieczenia wierzytelności. W przypadku kredytu hipotecznego stanowi podstawowe zabezpieczenie banku i jest ujawniana w księdze wieczystej.

    Po zawarciu transakcji i spełnieniu odpowiednich warunków składane są wnioski dotyczące wpisów w księdze wieczystej. Szczegółowy przebieg zależy od konstrukcji transakcji i dokumentów.

    Dla kupującego ważne jest rozumienie, że własność nieruchomości i obciążenie hipoteczne to dwie odrębne kwestie. Kredytobiorca może być właścicielem nieruchomości, która jednocześnie stanowi zabezpieczenie wierzytelności banku.

    • sprawdź treść wpisu hipotecznego;
    • zachowaj dokumentację dotyczącą zabezpieczenia;
    • kontroluj wymagane formalności po transakcji;
    Hipoteka nie oznacza, że bank staje się właścicielem mieszkania lub domu. Jest zabezpieczeniem wierzytelności ujawnionym w księdze wieczystej.

    7.1UBEZPIECZENIA

    Jakie ubezpieczenia mogą pojawić się przy kredycie?

    Przy finansowaniu hipotecznym bank może wymagać określonych zabezpieczeń ubezpieczeniowych, a inne polisy mogą być elementem oferty wpływającym na jej warunki. Zakres zależy od banku i konkretnego produktu.

    Trzeba sprawdzić nie tylko cenę polisy, ale również czas jej obowiązywania, zakres ochrony, możliwość wyboru ubezpieczyciela oraz wpływ rezygnacji z produktu na warunki kredytu.

    Koszty ubezpieczeń należy włączyć do porównania ofert. Niewielka różnica w oprocentowaniu może nie być tak korzystna, jeżeli wymaga kosztownych produktów dodatkowych przez długi okres.

    • ubezpieczenie nieruchomości;
    • inne ubezpieczenia wymagane lub oferowane przez bank;
    • okres obowiązywania ochrony;
    • koszt i zakres polisy;
    • wpływ produktu na marżę lub inne warunki;
    Produkt dodatkowy oceniaj razem z kredytem. Liczy się łączny koszt i rzeczywista wartość ochrony, a nie sama obniżka jednego parametru.

    7.2NADPŁATA

    Nadpłata i wcześniejsza spłata kredytu.

    W czasie wieloletniej spłaty sytuacja finansowa może się poprawić i pojawia się możliwość przeznaczenia dodatkowych środków na kredyt. Nadpłata może skrócić okres spłaty albo zmniejszyć przyszłe obciążenia, zależnie od zasad umowy i sposobu rozliczenia przez bank.

    Przed wykonaniem nadpłaty trzeba sprawdzić warunki umowy oraz aktualne przepisy dotyczące wcześniejszej spłaty. Istotne są ewentualne opłaty, sposób złożenia dyspozycji oraz to, jak bank przeliczy harmonogram.

    Warto również porównać nadpłatę z innymi potrzebami finansowymi gospodarstwa domowego. Pozbywanie się długu nie powinno oznaczać rezygnacji z podstawowej poduszki bezpieczeństwa.

    • sprawdź warunki wcześniejszej spłaty;
    • ustal sposób rozliczenia nadpłaty;
    • porównaj skrócenie okresu i zmianę raty;
    • nie likwiduj całej rezerwy finansowej bez analizy;
    Nadpłata może być użytecznym narzędziem, ale jej skutki zależą od umowy, przepisów i Twojej sytuacji finansowej.

    8RYZYKA

    Jakie ryzyka warto uwzględnić przed podpisaniem umowy?

    Kredyt hipoteczny rozciąga się na okres, w którym mogą zmienić się dochody, koszty życia, sytuacja rodzinna i warunki gospodarcze. Nie da się przewidzieć wszystkiego, ale można sprawdzić, czy budżet ma odpowiedni margines bezpieczeństwa.

    Przy oprocentowaniu, którego wysokość może zmieniać się w czasie, trzeba rozumieć ryzyko wzrostu raty. Nawet przy okresowo stałej stopie warto wiedzieć, co wydarzy się po zakończeniu okresu jej obowiązywania.

    Ryzykiem może być również sama nieruchomość: problem prawny, niższa wycena, opóźnienie transakcji czy nieprzewidziany remont. Dlatego finansowanie i weryfikacja nieruchomości powinny przebiegać równolegle.

    • spadek lub utrata części dochodów;
    • wzrost kosztów utrzymania;
    • zmiana wysokości raty zgodnie z warunkami umowy;
    • nieprzewidziane wydatki dotyczące nieruchomości;
    • zmiany życiowe w wieloletnim okresie spłaty;
    Bezpieczny kredyt to nie tylko rata możliwa do zapłacenia dzisiaj. Budżet powinien mieć przestrzeń na mniej korzystne scenariusze.

    8.1BŁĘDY

    Najczęstsze błędy przy kredycie hipotecznym.

    Wiele problemów nie wynika z samego kredytu, lecz z niewłaściwej kolejności działań. Przykładem jest podpisanie wymagającej umowy przedwstępnej bez wcześniejszego sprawdzenia możliwości finansowych albo wybór nieruchomości bez analizy jej dokumentów.

    Innym błędem jest porównywanie ofert wyłącznie po wysokości raty lub oprocentowaniu reklamowym. Równie ważne są koszty dodatkowe, warunki produktów powiązanych i zasady obowiązujące przez cały okres umowy.

    Nie warto też planować budżetu do ostatniej złotówki. Zakup nieruchomości niemal zawsze wiąże się z dodatkowymi wydatkami, a wieloletni kredyt wymaga finansowej odporności.

    • wykorzystanie pełnej zdolności bez własnej analizy budżetu;
    • brak rezerwy finansowej;
    • podpisanie umowy przedwstępnej z nierealnym terminem;
    • porównywanie wyłącznie raty;
    • pominięcie dokumentów nieruchomości;
    • nieprzeczytanie pełnej umowy kredytowej;
    Najdroższe błędy często powstają przed uruchomieniem kredytu. Dobra kolejność działań jest równie ważna jak wybór oferty banku.

    9POŚREDNIK KREDYTOWY

    Czy warto korzystać z pośrednika kredytu hipotecznego?

    Pośrednik kredytu hipotecznego może pomóc w zebraniu informacji o ofertach, przygotowaniu dokumentów i przeprowadzeniu klienta przez proces. Nie zwalnia to jednak kredytobiorcy z obowiązku przeczytania dokumentów i samodzielnego zrozumienia warunków podpisywanej umowy.

    Przed rozpoczęciem współpracy warto ustalić, z jakimi instytucjami pośrednik współpracuje, w jaki sposób jest wynagradzany oraz jaki jest zakres świadczonej usługi. Status podmiotu można weryfikować w odpowiednich rejestrach KNF.

    Dobra pomoc powinna zwiększać przejrzystość procesu, a nie zastępować świadomą decyzję klienta.

    • sprawdź status pośrednika;
    • zapytaj o zakres porównywanych ofert;
    • ustal sposób wynagrodzenia;
    • samodzielnie przeczytaj dokumenty banku przed podpisaniem;
    Pośrednik może ułatwić proces, ale decyzję kredytową i odpowiedzialność za wieloletnie zobowiązanie zawsze podejmuje kredytobiorca.

    10KREDYT A ZAKUP

    Jak zsynchronizować kredyt z zakupem nieruchomości?

    Najsprawniejsza transakcja to taka, w której proces kredytowy i proces zakupu są zaplanowane wspólnie. Już przy wyborze oferty warto wiedzieć, czy sprzedający akceptuje czas potrzebny na finansowanie oraz jakie dokumenty będzie musiał dostarczyć.

    Po uzgodnieniu ceny trzeba tak ustawić umowę przedwstępną, aby pozostawić czas na bank, wycenę i uzupełnienia. Następnie terminy decyzji, umowy kredytowej, aktu notarialnego i wypłaty środków powinny tworzyć jeden realny harmonogram.

    Szczególnej koordynacji wymagają transakcje, w których sprzedający sam spłaca kredyt hipoteczny. Wtedy część ceny może być rozliczana zgodnie z dokumentami banku wierzyciela, a sposób płatności powinien zostać odpowiednio opisany.

    • wstępna ocena finansowania przed wyborem;
    • weryfikacja dokumentów nieruchomości;
    • realny termin umowy przedwstępnej;
    • koordynacja banku, sprzedającego i notariusza;
    • zgodny sposób płatności i wydania nieruchomości;
    Kredyt i zakup nie są dwoma niezależnymi procesami. Ich terminy i dokumenty muszą do siebie pasować od umowy przedwstępnej aż do wypłaty ceny.

    11CHECKLISTA RENTMARKET

    Kredyt hipoteczny – lista kontrolna przed decyzją.

    Przed podpisaniem umowy warto wrócić do całego procesu i sprawdzić, czy najważniejsze kwestie zostały rzeczywiście wyjaśnione. Checklista nie zastępuje analizy dokumentów, ale pomaga wychwycić pominięte elementy.

    Najlepiej korzystać z niej na kilku etapach: przed rozpoczęciem poszukiwań, przed umową przedwstępną i ponownie przed podpisaniem umowy kredytowej. Dzięki temu finansowanie pozostaje powiązane z rzeczywistą sytuacją kupującego i konkretną nieruchomością.

    • określ bezpieczny budżet i rezerwę;
    • sprawdź orientacyjną zdolność kredytową;
    • ustal wkład własny;
    • porównaj oprocentowanie, RRSO i całkowity koszt;
    • sprawdź warunki produktów dodatkowych;
    • zweryfikuj nieruchomość i jej dokumenty;
    • zapewnij realny termin w umowie przedwstępnej;
    • przeczytaj decyzję i umowę kredytową;
    • sprawdź warunki wypłaty i wcześniejszej spłaty;
    • dopasuj harmonogram kredytu do aktu notarialnego;
    Najważniejsze jest nie samo uzyskanie kredytu, lecz uzyskanie finansowania, którego warunki rozumiesz i które pasuje do Twojego budżetu oraz transakcji.

    12PODSUMOWANIE

    Kredyt hipoteczny – co warto zapamiętać?

    Kredyt hipoteczny może umożliwić zakup nieruchomości bez posiadania całej ceny w gotówce, ale jednocześnie tworzy wieloletnie zobowiązanie. Dlatego decyzja powinna opierać się na czymś więcej niż maksymalna zdolność i wysokość pierwszej raty.

    Najpierw określ własny budżet i rezerwę, później poznaj możliwości finansowania, a następnie wybieraj nieruchomość, której stan prawny i wartość mogą zostać zaakceptowane przez bank. Porównując oferty, patrz na oprocentowanie, RRSO, całkowity koszt, produkty dodatkowe, warunki wypłaty oraz zasady wcześniejszej spłaty.

    Pamiętaj też, że wymagania banków i warunki produktów zmieniają się. Przed podjęciem decyzji korzystaj z aktualnych dokumentów konkretnej instytucji i w razie potrzeby z pomocy odpowiedniego specjalisty. Artykuł ma charakter informacyjny i nie stanowi indywidualnej rekomendacji finansowej.
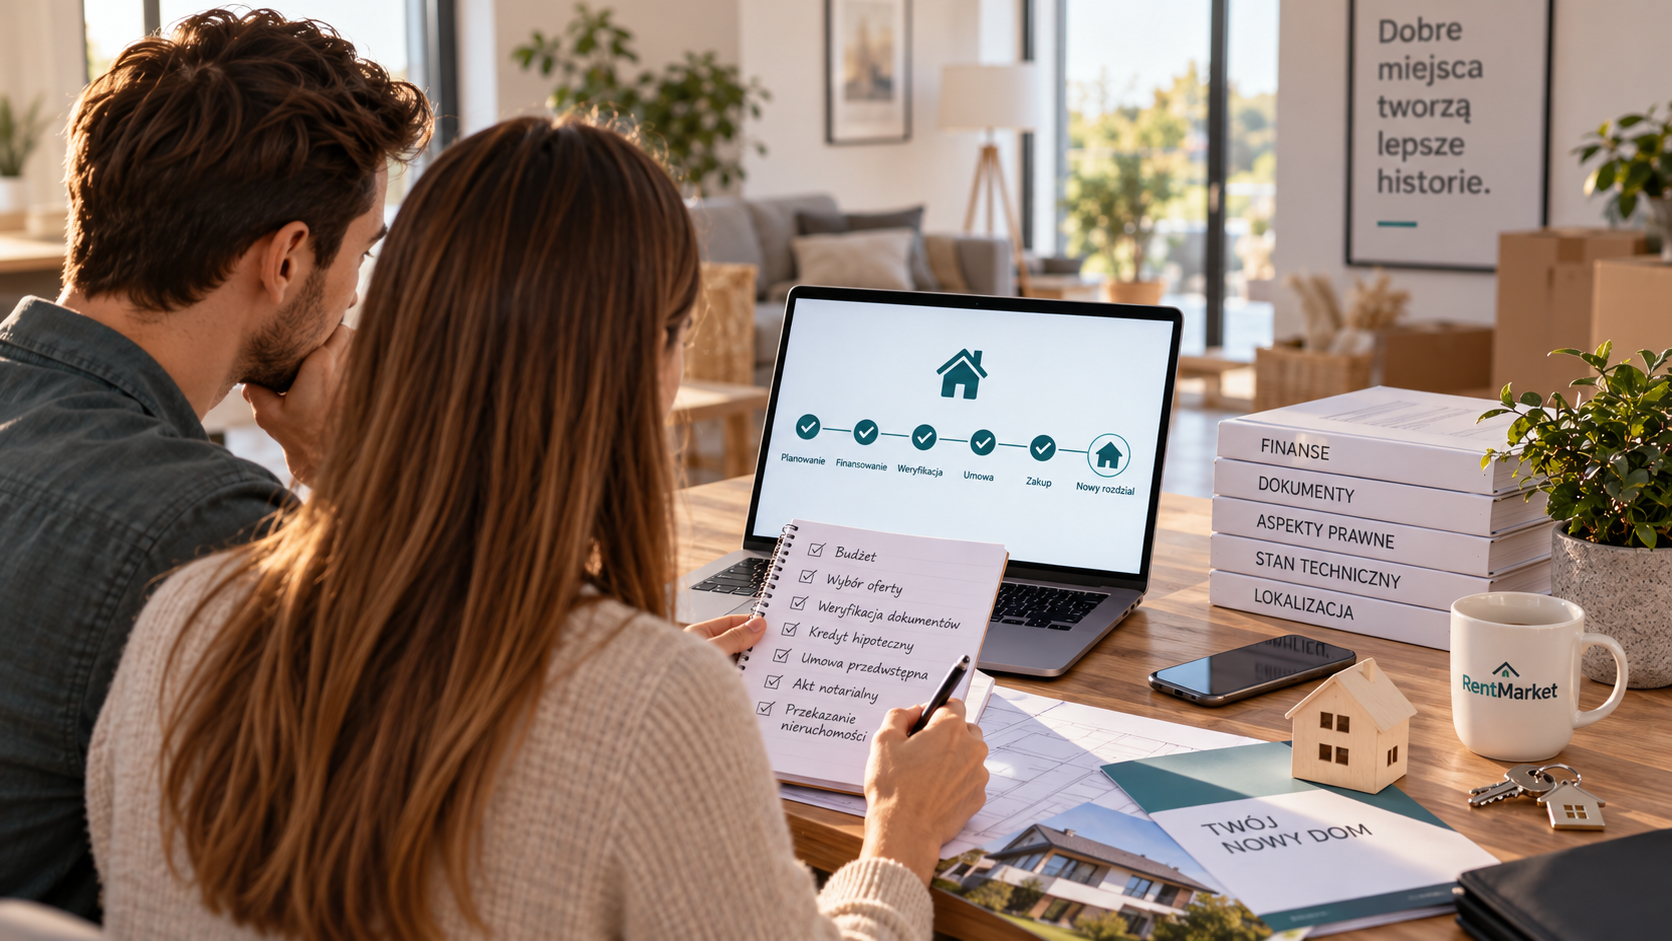
    Najlepszy kredyt hipoteczny nie jest po prostu kredytem z najniższą ratą. To finansowanie dopasowane do transakcji, możliwości gospodarstwa domowego i akceptowanego poziomu ryzyka.
  • Zakup nieruchomości krok po kroku

    Zakup nieruchomości krok po kroku

    Zakup nieruchomości to proces, w którym dobra decyzja zaczyna się znacznie wcześniej niż przy podpisaniu aktu notarialnego. Trzeba świadomie określić potrzeby i realny budżet, porównać oferty, sprawdzić lokalizację, stan techniczny i prawny nieruchomości, przeanalizować dokumenty oraz zaplanować sposób finansowania. Równie ważne są negocjacje, właściwie przygotowana umowa przedwstępna, bezpieczne rozliczenie ceny i dokładny odbiór nieruchomości, dlatego warto znać cały proces krok po kroku jeszcze przed rozpoczęciem poszukiwań.

    PORADNIK RENTMARKET

    Bezpieczny zakup nieruchomości zaczyna się jeszcze przed pierwszym oglądaniem. Im lepiej zaplanujesz kolejność działań, tym łatwiej unikniesz pochopnych decyzji i niepotrzebnego ryzyka.

    1OKREŚL POTRZEBY

    Zacznij od ustalenia, jakiej nieruchomości naprawdę potrzebujesz.

    Zanim zaczniesz przeglądać setki ogłoszeń, określ podstawowe kryteria. Dzięki temu szybciej odrzucisz oferty, które nie odpowiadają Twoim potrzebom, i łatwiej porównasz te, które rzeczywiście warto obejrzeć.

    • rodzaj nieruchomości – mieszkanie, dom lub inny typ;
    • rynek pierwotny czy wtórny;
    • preferowana lokalizacja;
    • minimalna i maksymalna powierzchnia;
    • liczba pokoi i oczekiwany układ;
    • piętro, winda, balkon, ogród, garaż lub miejsce postojowe;
    • akceptowalny stan techniczny i zakres remontu;
    • termin, w którym chcesz sfinalizować zakup.

    Podziel kryteria na niezbędne oraz dodatkowe. W praktyce bardzo rzadko jedna nieruchomość spełnia wszystkie oczekiwania w stu procentach.

    Na tym etapie warto też pomyśleć o perspektywie kilku kolejnych lat. Innych parametrów potrzebuje osoba kupująca pierwsze mieszkanie dla siebie, innych rodzina planująca powiększenie, a jeszcze innych ktoś, kto traktuje nieruchomość jako inwestycję. Kryteria powinny więc uwzględniać nie tylko dzisiejszą sytuację, ale również przewidywany sposób korzystania z nieruchomości.

    Pomocne jest również określenie, w których obszarach jesteś gotów na kompromis. Jeżeli najważniejsza jest lokalizacja, być może zaakceptujesz mniejszy metraż. Jeśli priorytetem jest większa przestrzeń, trzeba czasem rozszerzyć obszar poszukiwań. Takie decyzje podjęte wcześniej ułatwiają późniejsze porównywanie ofert.

    Dobrze określone kryteria ograniczają przypadkowe decyzje. Najpierw ustal, czego naprawdę potrzebujesz, a dopiero później oceniaj konkretne oferty.

    2USTAL BUDŻET

    Określ maksymalną kwotę, którą możesz bezpiecznie przeznaczyć na zakup.

    Budżet powinien obejmować nie tylko cenę nieruchomości. Trzeba pozostawić środki na koszty transakcji, ewentualny remont, wyposażenie i nieprzewidziane wydatki.

    • środki własne przeznaczone na zakup;
    • możliwa kwota finansowania bankowego;
    • koszty notarialne i sądowe;
    • podatki, jeżeli występują w danej transakcji;
    • wynagrodzenie pośrednika, jeżeli uczestniczy w transakcji;
    • koszt remontu, wykończenia lub modernizacji;
    • rezerwa finansowa po zakupie.

    Budżet dobrze jest rozpisać w kilku wariantach. Poza kwotą maksymalną warto znać poziom, przy którym zakup nadal pozostawia komfortową rezerwę finansową. Ma to szczególne znaczenie przy nieruchomościach z rynku wtórnego, gdzie część wydatków może ujawnić się dopiero po dokładnych oględzinach lub rozpoczęciu prac.

    Jeżeli planujesz remont, nie opieraj się wyłącznie na orientacyjnej kwocie podanej przez sprzedającego. Zakres prac, standard materiałów i ceny wykonawców mogą istotnie zmienić końcowy koszt. Im większy remont, tym bardziej przydatny jest choćby wstępny kosztorys.

    Maksymalna cena nieruchomości nie powinna być równa całemu dostępnemu budżetowi. Zostaw przestrzeń na koszty transakcyjne i wydatki pojawiające się po odebraniu kluczy.

    2.1FINANSOWANIE

    Jeśli korzystasz z kredytu, sprawdź możliwości finansowania przed wyborem nieruchomości.

    Wstępna ocena możliwości kredytowych pozwala ustalić realny przedział cenowy i ogranicza ryzyko wyboru nieruchomości, której zakup okaże się trudny do sfinansowania.

    • sprawdź orientacyjną zdolność kredytową;
    • ustal wymagany wkład własny;
    • porównaj warunki finansowania;
    • poznaj dokumenty wymagane przez bank;
    • uwzględnij czas potrzebny na decyzję kredytową;
    • pamiętaj, że bank ocenia również samą nieruchomość.

    W przypadku kredytu hipotecznego warto oddzielić dwie kwestie: możliwość uzyskania finansowania przez kupującego oraz możliwość zaakceptowania konkretnej nieruchomości przez bank. Nawet dobra sytuacja finansowa kupującego nie oznacza automatycznie, że każda nieruchomość będzie odpowiednim zabezpieczeniem.

    Przed podpisaniem umowy przedwstępnej trzeba również realnie ocenić czas potrzebny na procedurę bankową. Zbyt krótki termin może niepotrzebnie zwiększyć presję po obu stronach transakcji, dlatego harmonogram powinien uwzględniać sposób finansowania od samego początku.

    Przy zakupie na kredyt liczy się nie tylko zdolność kupującego. Konkretna nieruchomość również musi spełniać wymagania banku.

    3POSZUKIWANIE

    Rozpocznij poszukiwania według wcześniej ustalonych kryteriów.

    Przeglądaj oferty systematycznie i porównuj je według tych samych parametrów. Zapisuj interesujące nieruchomości, ceny i najważniejsze informacje, aby po kilku dniach poszukiwań nie opierać się wyłącznie na pamięci.

    • korzystaj z portali nieruchomości i stron biur;
    • ustaw alerty dla najważniejszych kryteriów;
    • sprawdzaj datę publikacji i zmiany ceny;
    • zapisuj interesujące oferty;
    • porównuj nieruchomości w podobnych lokalizacjach i standardzie;
    • zwracaj uwagę na informacje, których w ogłoszeniu brakuje.

    Na początku poszukiwań łatwo wpaść w pułapkę porównywania wszystkiego ze wszystkim. Mieszkanie po generalnym remoncie nie powinno być oceniane dokładnie tak samo jak lokal wymagający dużych nakładów, podobnie jak dom na dużej działce trudno zestawiać wyłącznie ceną za metr z inną nieruchomością o zupełnie innych parametrach.

    Warto stworzyć prosty system porównywania ofert i zapisywać kilka najważniejszych danych: cenę, powierzchnię, lokalizację, stan, koszty utrzymania, najważniejsze zalety i elementy wymagające wyjaśnienia. Po obejrzeniu kilku nieruchomości takie notatki stają się znacznie bardziej użyteczne niż pamięć.

    Nie szukaj największej liczby ofert. Szukaj ofert najlepiej dopasowanych do Twoich kryteriów i budżetu.

    4ANALIZA OFERTY

    Zanim umówisz prezentację, przeanalizuj ogłoszenie i przygotuj pytania.

    Już na podstawie ogłoszenia można wychwycić kwestie wymagające wyjaśnienia. Dzięki temu prezentacja nie będzie tylko oglądaniem wnętrza, ale świadomym zbieraniem informacji.

    • porównaj cenę z powierzchnią i lokalizacją;
    • sprawdź rodzaj własności i rynek;
    • zwróć uwagę na stan techniczny i rok budowy;
    • przeanalizuj układ pomieszczeń;
    • sprawdź dostępne informacje o kosztach utrzymania;
    • zapisz pytania dotyczące brakujących danych;
    • ustal, co dokładnie jest przedmiotem sprzedaży.

    Opis ogłoszenia powinien być dla kupującego początkiem weryfikacji, a nie jej końcem. Zwróć uwagę, czy podane informacje są konkretne i czy zdjęcia pokazują całą nieruchomość. Brak rzutu, informacji o opłatach, rodzaju własności czy stanie instalacji nie musi oznaczać problemu, ale jest dobrym powodem, aby o te kwestie zapytać.

    Przed prezentacją można też sprawdzić podstawowe informacje o lokalizacji i budynku. Dzięki temu podczas spotkania więcej czasu poświęcisz na kwestie, których nie da się ocenić zdalnie.

    Dobra analiza ogłoszenia przed prezentacją pozwala skupić się na miejscu na rzeczach, których nie da się sprawdzić na zdjęciach.

    5OGLĘDZINY

    Podczas prezentacji oceniaj nieruchomość metodycznie, nie tylko emocjonalnie.

    Pierwsze wrażenie jest ważne, ale nie powinno przesłaniać praktycznych kwestii. Obejrzyj wszystkie pomieszczenia, części przynależne i – jeśli to możliwe – części wspólne budynku lub teren wokół domu.

    • sprawdź rzeczywisty układ i wielkość pomieszczeń;
    • oceń ilość światła i ekspozycję;
    • zwróć uwagę na hałas;
    • obejrzyj okna, drzwi, ściany, sufity i podłogi;
    • sprawdź miejsca narażone na wilgoć;
    • wykonaj potrzebne pomiary;
    • zapytaj o historię remontów i awarii.

    Podczas oględzin dobrze jest poruszać się według własnej listy, zamiast wyłącznie podążać za sposobem prezentacji nieruchomości. Otwórz okna, sprawdź widok, posłuchaj odgłosów z klatki lub ulicy, przyjrzyj się miejscom mniej reprezentacyjnym i zapytaj o elementy, które wzbudzają wątpliwości.

    Jeżeli nieruchomość nadal Cię interesuje, druga prezentacja może być znacznie bardziej techniczna. To dobry moment na dokładne pomiary, ponowne obejrzenie problematycznych miejsc oraz skonfrontowanie wcześniejszych odpowiedzi z tym, co widzisz na miejscu.

    Na pierwszej prezentacji możesz ocenić, czy nieruchomość Ci odpowiada. Przy poważnym zainteresowaniu warto wrócić na dokładniejsze oględziny.

    5.1STAN TECHNICZNY

    Oceń, jakie prace mogą być potrzebne po zakupie.

    Stan techniczny wpływa zarówno na bezpieczeństwo użytkowania, jak i rzeczywisty koszt nieruchomości. Zakres kontroli powinien zależeć od jej wieku, rodzaju i stanu.

    • instalacja elektryczna;
    • instalacja wodna i kanalizacyjna;
    • ogrzewanie i przygotowanie ciepłej wody;
    • wentylacja;
    • stolarka okienna i drzwiowa;
    • ślady wilgoci, przecieków lub pęknięć;
    • w domu dodatkowo dach, elewacja, fundamenty i odwodnienie.

    Przy starszej lub wymagającej nieruchomości warto rozważyć oględziny z odpowiednim specjalistą.

    Nie każda wada techniczna oznacza, że z zakupu należy zrezygnować. Kluczowe jest rozpoznanie problemu, oszacowanie zakresu naprawy i uwzględnienie kosztu w całej kalkulacji. Czasem nieruchomość wymagająca modernizacji nadal może być dobrą decyzją, jeśli cena właściwie odzwierciedla jej stan.

    Największą ostrożność warto zachować przy elementach, których naprawa jest kosztowna lub wymaga ingerencji w dużą część budynku. Przy poważnych wątpliwościach opinia osoby z odpowiednimi kompetencjami może być znacznie bardziej wartościowa niż próba samodzielnego oceniania problemu.

    Koszt remontu powinien być częścią decyzji zakupowej. Niska cena nieruchomości może przestać być atrakcyjna po doliczeniu koniecznych prac.

    5.2LOKALIZACJA

    Sprawdź, jak będzie wyglądało codzienne życie w tej lokalizacji.

    Odwiedź okolicę również poza godziną prezentacji. Lokalizacja ma wpływ na komfort użytkowania, koszty dojazdów i późniejszą atrakcyjność nieruchomości.

    • czas dojazdu do najważniejszych miejsc;
    • komunikacja publiczna;
    • sklepy, szkoły, usługi i opieka zdrowotna;
    • natężenie ruchu i hałas;
    • możliwości parkowania;
    • charakter sąsiedztwa;
    • planowane inwestycje w okolicy.

    Lokalizację warto oceniać w dwóch skalach. Pierwsza to najbliższe otoczenie: ulica, sąsiednie budynki, miejsca parkingowe, hałas i dostęp do podstawowych usług. Druga to położenie w skali miasta lub regionu, czyli dojazdy, komunikacja oraz dostęp do miejsc ważnych w codziennym życiu.

    Sprawdź też, czy zalety lokalizacji są trwałe. Niezabudowany teren za oknem może w przyszłości zostać zagospodarowany, a spokojna ulica może zmienić charakter po realizacji nowych inwestycji. Dlatego obecny stan otoczenia dobrze jest zestawić z dostępnymi informacjami o jego przyszłości.

    Wnętrze możesz zmienić. Lokalizacji nie. Przed zakupem sprawdź ją o różnych porach i z perspektywy codziennego użytkowania.

    6STAN PRAWNY

    Zanim podejmiesz zobowiązanie, ustal dokładnie, co kupujesz.

    Po wybraniu nieruchomości przychodzi czas na szczegółową weryfikację prawną. Zakres dokumentów zależy od rodzaju nieruchomości i konkretnej sytuacji.

    • ustal formę własności;
    • zweryfikuj osoby uprawnione do sprzedaży;
    • sprawdź prawa osób trzecich i ograniczenia;
    • ustal, czy nieruchomość jest obciążona;
    • sprawdź, czy jest wynajmowana lub oddana do korzystania innym osobom;
    • wyjaśnij wszystkie rozbieżności w dokumentach.

    Stan prawny powinien odpowiadać temu, co zostało przedstawione w ofercie i podczas rozmów. Jeżeli sprzedawany jest lokal wraz z miejscem postojowym, komórką, udziałem w drodze lub innym prawem, trzeba ustalić, jaki dokładnie jest status każdego z tych elementów.

    Szczególnej uwagi wymagają sytuacje, w których pojawia się współwłasność, pełnomocnictwo, spadek, najemca, służebność albo inne prawo osoby trzeciej. Nie musi to uniemożliwiać sprzedaży, ale wpływa na dokumenty i sposób przeprowadzenia transakcji.

    Weryfikacja prawna powinna nastąpić przed podpisaniem umowy i przekazaniem znaczących środków, a nie dopiero przed samym aktem notarialnym.

    6.1KSIĘGA WIECZYSTA

    Jeżeli nieruchomość ma księgę wieczystą, przeanalizuj wszystkie jej działy.

    • Dział I-O – oznaczenie nieruchomości;
    • Dział I-Sp – prawa związane z własnością;
    • Dział II – właściciel lub użytkownik wieczysty;
    • Dział III – prawa, roszczenia i ograniczenia;
    • Dział IV – hipoteki;
    • sprawdź również widoczne wzmianki o nierozpatrzonych wnioskach.

    Treść księgi zestaw z dokumentami sprzedającego oraz stanem faktycznym nieruchomości.

    Księgę wieczystą najlepiej czytać w powiązaniu z dokumentami dotyczącymi nieruchomości. Dane o powierzchni, oznaczeniu działki czy prawach związanych z własnością powinny tworzyć spójny obraz. Jeżeli pojawia się rozbieżność, warto ustalić jej przyczynę przed przejściem do kolejnego etapu.

    Wzmianka w księdze wieczystej oznacza, że wpłynął wniosek, który nie został jeszcze rozpoznany. Sama obecność wzmianki nie przesądza o problemie, ale wymaga ustalenia, czego dotyczy i czy może mieć znaczenie dla planowanego zakupu.

    Nie ograniczaj się do sprawdzenia właściciela. Działy III i IV oraz wzmianki mogą zawierać informacje kluczowe dla bezpieczeństwa transakcji.

    6.2POZOSTAŁE DOKUMENTY

    Zweryfikuj dokumenty właściwe dla konkretnego rodzaju nieruchomości.

    Sama księga wieczysta nie zawsze daje pełny obraz. W zależności od tego, czy kupujesz mieszkanie, dom, lokal z rynku pierwotnego czy nieruchomość o bardziej złożonym stanie, potrzebne będą dodatkowe dokumenty.

    • podstawa nabycia nieruchomości przez sprzedającego;
    • dokumenty dotyczące lokalu lub budynku;
    • informacje o opłatach i ewentualnych zaległościach;
    • dokumentacja przebudów lub rozbudów, jeżeli występowały;
    • świadectwo charakterystyki energetycznej, gdy jest wymagane;
    • przy domu – dokumenty dotyczące działki, dojazdu i zabudowy;
    • inne dokumenty wynikające ze specyfiki transakcji.

    Dokumentacja powinna być dobierana do konkretnej nieruchomości. Przy mieszkaniu istotne mogą być inne zaświadczenia niż przy domu z działką, a zakup od dewelopera przebiega według innego zestawu dokumentów niż typowa transakcja na rynku wtórnym.

    Nie chodzi więc o mechaniczne zebranie jak największej liczby dokumentów. Ważniejsze jest ustalenie, jakie dokumenty potwierdzają kluczowe informacje dotyczące właśnie tej transakcji i czy są aktualne.

    Lista dokumentów nie jest identyczna dla każdej nieruchomości. Zakres weryfikacji powinien odpowiadać temu, co faktycznie kupujesz.

    7RZECZYWISTY KOSZT

    Przed złożeniem ostatecznej oferty policz pełny koszt zakupu.

    Na tym etapie masz już więcej informacji o nieruchomości i możesz dokładniej oszacować, ile naprawdę będzie kosztowała.

    • cena zakupu;
    • koszty transakcyjne;
    • koszty finansowania;
    • remont lub wykończenie;
    • wyposażenie;
    • przeprowadzka;
    • najpilniejsze naprawy i modernizacje;
    • rezerwa na nieprzewidziane wydatki.

    Pełna kalkulacja pozwala spojrzeć na zakup jak na całość. Przykładowo nieruchomość droższa, ale gotowa do zamieszkania, może wymagać mniejszego łącznego nakładu niż tańsza oferta potrzebująca generalnego remontu i wymiany instalacji.

    Warto rozdzielić wydatki na obowiązkowe, planowane i możliwe. Dzięki temu wiesz, jaka kwota będzie potrzebna od razu, co możesz wykonać później i jaki margines bezpieczeństwa pozostawić na rzeczy, których nie udało się przewidzieć.

    Dopiero pełny koszt pozwala uczciwie porównać dwie nieruchomości. Tańsza oferta może wymagać znacznie większych nakładów po zakupie.

    8ANALIZA CENY

    Sprawdź, czy cena jest uzasadniona cechami nieruchomości.

    Porównuj oferty podobne pod względem lokalizacji, powierzchni, standardu, wieku budynku i dodatkowych cech. Sama cena za metr nie daje pełnego obrazu.

    • porównaj podobne nieruchomości w okolicy;
    • uwzględnij stan techniczny i standard;
    • oceń funkcjonalność układu;
    • uwzględnij piętro, windę, balkon, ogród lub parking;
    • przy domu oceń również działkę i zabudowania;
    • odejmij od atrakcyjności ceny konieczne nakłady.

    Analiza ceny powinna uwzględniać możliwie podobne nieruchomości. Różnice w lokalizacji, piętrze, standardzie, działce czy stanie budynku mogą powodować, że pozornie podobne oferty nie są dobrym punktem odniesienia.

    W praktyce warto oddzielić cenę ofertową od wartości, którą sam jesteś gotów przypisać nieruchomości po uwzględnieniu jej mocnych i słabych stron. To przygotowuje również lepszą podstawę do późniejszych negocjacji.

    Cena ofertowa jest punktem wyjścia. Oceniaj ją razem z lokalizacją, stanem, dokumentami i przyszłymi kosztami nieruchomości.

    9OFERTA I NEGOCJACJE

    Złóż ofertę opartą na faktach i negocjuj cały pakiet warunków.

    Negocjacje nie muszą dotyczyć wyłącznie ceny. Znaczenie mogą mieć również terminy, wyposażenie, sposób płatności czy data przekazania nieruchomości.

    • określ cenę, którą jesteś gotów zapłacić;
    • uzasadnij ofertę konkretnymi argumentami;
    • uwzględnij stan techniczny i konieczne nakłady;
    • ustal termin finalizacji;
    • ustal termin wydania nieruchomości;
    • uzgodnij zakres pozostającego wyposażenia;
    • przy kredycie uwzględnij czas potrzebny bankowi.

    Przed rozpoczęciem negocjacji określ własną granicę. Dzięki temu łatwiej zachować dyscyplinę, gdy rozmowa zaczyna koncentrować się na niewielkich różnicach w cenie. Argumenty powinny wynikać z realnych cech nieruchomości, a nie z przypadkowej próby obniżenia ceny.

    Warunki pozacenowe bywają równie istotne. Dla jednej strony ważniejszy może być szybki termin, dla drugiej dłuższy czas na wydanie nieruchomości. Znalezienie takich punktów może ułatwić osiągnięcie porozumienia bez sprowadzania całej rozmowy wyłącznie do ceny.

    Dobre negocjacje kończą się jasnym ustaleniem nie tylko ceny, ale wszystkich warunków potrzebnych do przeprowadzenia transakcji.

    10WARUNKI TRANSAKCJI

    Zanim powstanie umowa, uzgodnij szczegóły w sposób jednoznaczny.

    • ostateczna cena;
    • sposób i terminy płatności;
    • wysokość środków przekazywanych przed umową przyrzeczoną;
    • termin zawarcia aktu notarialnego;
    • termin i sposób wydania nieruchomości;
    • zakres wyposażenia;
    • warunki związane z kredytem;
    • inne ustalenia istotne dla stron.

    Im dokładniej uzgodnione są warunki, tym łatwiej przygotować umowę odpowiadającą rzeczywistym intencjom stron.

    Po osiągnięciu porozumienia dobrze jest zebrać wszystkie ustalenia w jednym miejscu. Pozwala to uniknąć sytuacji, w której strony inaczej zapamiętały termin przekazania, sposób płatności albo zakres wyposażenia.

    To również moment na sprawdzenie, czy harmonogram jest wykonalny. Termin aktu, wypłata kredytu, wykreślenie hipoteki czy wyprowadzka sprzedającego mogą wymagać czasu i powinny być ze sobą logicznie powiązane.

    Nie pozostawiaj ważnych ustaleń na poziomie luźnych deklaracji. To, co ma znaczenie dla transakcji, powinno znaleźć odzwierciedlenie w dokumentach.

    11UMOWA PRZEDWSTĘPNA

    Podpisz umowę dopiero po sprawdzeniu nieruchomości i uzgodnieniu warunków.

    Umowa przedwstępna określa warunki, na jakich strony zobowiązują się do zawarcia umowy sprzedaży. Jej treść powinna być dostosowana do konkretnej transakcji.

    • dokładne oznaczenie nieruchomości;
    • cena;
    • termin umowy przyrzeczonej;
    • sposób finansowania;
    • zasady i terminy płatności;
    • warunki dotyczące zadatku lub zaliczki;
    • termin wydania nieruchomości;
    • najważniejsze oświadczenia i ustalenia stron.

    Treść umowy przedwstępnej powinna wynikać z wcześniejszej weryfikacji nieruchomości i ustaleń stron. Jeżeli jakieś dokumenty mają zostać dostarczone później albo przed finalizacją musi zostać spełniony konkretny warunek, warto jasno określić sposób postępowania.

    Przy bardziej złożonej transakcji rozsądne jest skonsultowanie zapisów z odpowiednim specjalistą. Szczególnie ważne są postanowienia dotyczące terminów, odpowiedzialności stron, finansowania i środków przekazywanych przed zawarciem umowy sprzedaży.

    Umowa przedwstępna nie jest formalnością. Przed podpisaniem przeczytaj ją w całości i upewnij się, że rozumiesz skutki wszystkich zapisów.

    11.1ZADATEK I ZALICZKA

    Sprawdź, jaki charakter mają środki przekazywane przed finalizacją.

    Zadatek i zaliczka nie są pojęciami zamiennymi i mogą wywoływać odmienne skutki. Dlatego w umowie trzeba jasno wskazać, co strony uzgodniły.

    • sprawdź, czy wpłata została określona jako zadatek czy zaliczka;
    • poznaj konsekwencje niewykonania umowy;
    • ustal termin i sposób przekazania środków;
    • przy kredycie zwróć uwagę na zapisy dotyczące braku finansowania;
    • nie przekazuj pieniędzy bez odpowiedniego dokumentu.

    Różnica między zadatkiem a zaliczką ma znaczenie przede wszystkim wtedy, gdy umowa nie zostanie wykonana. Dlatego nazwa wpłaty i odpowiednie zapisy nie powinny być przypadkowe ani ustalane dopiero po przekazaniu pieniędzy.

    Przy zakupie kredytowym szczególnie istotne jest ustalenie, co stanie się w przypadku nieuzyskania finansowania. Takie kwestie powinny zostać przemyślane przed podpisaniem dokumentów, a nie dopiero wtedy, gdy pojawi się problem.

    Przed wpłatą środków musisz wiedzieć, na jakiej podstawie je przekazujesz i co stanie się z nimi, jeżeli transakcja nie dojdzie do skutku.

    12FINALIZACJA FINANSOWANIA

    Po umowie przedwstępnej przeprowadź procedurę kredytową, jeśli jej potrzebujesz.

    Przy zakupie finansowanym kredytem następuje etap kompletowania dokumentów, wyceny nieruchomości i oczekiwania na decyzję banku.

    • złóż wymagane wnioski i dokumenty;
    • dostarcz dokumenty dotyczące nieruchomości;
    • uwzględnij wycenę wymaganą przez bank;
    • sprawdź warunki decyzji kredytowej;
    • przeczytaj umowę kredytową przed podpisaniem;
    • upewnij się, że terminy bankowe są zgodne z harmonogramem transakcji.

    Po uzyskaniu pozytywnej decyzji kredytowej warto dokładnie sprawdzić warunki, które trzeba spełnić przed uruchomieniem środków. Sama decyzja banku nie zawsze oznacza, że pieniądze zostaną wypłacone automatycznie po podpisaniu aktu.

    Na tym etapie ważna jest koordynacja pomiędzy kupującym, sprzedającym, bankiem i kancelarią notarialną. Wszystkie strony powinny znać harmonogram oraz sposób rozliczenia, szczególnie gdy nieruchomość jest obciążona kredytem sprzedającego.

    Pilnuj terminów zapisanych w umowie przedwstępnej. Procedura bankowa powinna być zsynchronizowana z terminem zawarcia umowy sprzedaży.

    13PRZED NOTARIUSZEM

    Przed finalizacją sprawdź ponownie dokumenty i aktualny stan transakcji.

    Między pierwszą weryfikacją a aktem notarialnym może upłynąć kilka tygodni. Dlatego najważniejsze informacje powinny być aktualne na moment sprzedaży.

    • sprawdź ponownie księgę wieczystą;
    • zweryfikuj wymagane zaświadczenia i dokumenty;
    • upewnij się, że warunki finansowania są spełnione;
    • potwierdź sposób zapłaty ceny;
    • potwierdź termin wydania nieruchomości;
    • przeczytaj projekt aktu notarialnego przed spotkaniem.

    Projekt aktu notarialnego warto otrzymać z wyprzedzeniem. Pozwala to spokojnie sprawdzić dane, numery ksiąg, cenę, terminy, rachunki bankowe i oświadczenia stron bez presji czasu podczas spotkania w kancelarii.

    Jeżeli od momentu podpisania umowy przedwstępnej zmieniła się sytuacja nieruchomości albo pojawiły się nowe dokumenty, należy uwzględnić je przed finalizacją. Ostatnia kontrola ma potwierdzić, że warunki, na których podejmowałeś decyzję, nadal są aktualne.

    To, co było aktualne przy podpisywaniu umowy przedwstępnej, warto zweryfikować ponownie przed zawarciem ostatecznej umowy sprzedaży.

    14AKT NOTARIALNY

    Podpisz umowę sprzedaży dopiero po przeczytaniu i zrozumieniu jej treści.

    Umowa sprzedaży nieruchomości wymaga formy aktu notarialnego. Przed podpisaniem sprawdź, czy dokument odzwierciedla wszystkie wcześniejsze ustalenia.

    • dane stron;
    • dokładne oznaczenie nieruchomości;
    • cenę i sposób zapłaty;
    • oświadczenia dotyczące stanu prawnego;
    • termin wydania nieruchomości;
    • ustalenia dotyczące wyposażenia, jeżeli zostały ujęte;
    • wnioski składane do księgi wieczystej.

    Notariusz odczytuje akt i wyjaśnia jego treść, ale kupujący powinien aktywnie uczestniczyć w tej czynności. Jeżeli jakikolwiek zapis jest niejasny albo nie odpowiada wcześniejszym ustaleniom, należy wyjaśnić go przed złożeniem podpisu.

    Po zawarciu umowy warto zachować komplet dokumentów związanych z transakcją. Będą potrzebne nie tylko do własnej dokumentacji, ale czasem również przy późniejszych formalnościach, rozliczeniach lub przyszłej sprzedaży.

    Nie podpisuj aktu automatycznie tylko dlatego, że jego projekt przygotowała kancelaria. To Twoja transakcja – treść dokumentu powinna być dla Ciebie zrozumiała.

    15ROZLICZENIE

    Zrealizuj płatności i formalności zgodnie z umową.

    Sposób zapłaty zależy od konstrukcji transakcji. Część ceny może pochodzić ze środków własnych, część z kredytu, a przy nieruchomości obciążonej hipoteką część może być kierowana zgodnie z ustalonym sposobem rozliczenia.

    • pilnuj terminów płatności;
    • zachowaj potwierdzenia przelewów;
    • wykonuj płatności zgodnie z treścią aktu;
    • przy kredycie dopilnuj warunków uruchomienia środków;
    • zachowaj komplet dokumentów związanych z rozliczeniem.

    Rozliczenie ceny może wyglądać różnie w zależności od źródła finansowania i sytuacji prawnej nieruchomości. Dlatego numery rachunków, kwoty i terminy powinny być sprawdzone szczególnie uważnie przed wykonaniem przelewów.

    Jeżeli część ceny ma trafić do banku sprzedającego albo innych podmiotów zgodnie z dokumentami transakcji, kupujący powinien dokładnie rozumieć mechanizm rozliczenia. Wszystkie potwierdzenia płatności warto zachować razem z dokumentacją zakupu.

    Na etapie rozliczenia nie zmieniaj samodzielnie ustalonego sposobu płatności. Kwoty, rachunki i terminy powinny odpowiadać dokumentom transakcyjnym.

    16PRZEKAZANIE NIERUCHOMOŚCI

    Odbierz nieruchomość na podstawie protokołu zdawczo-odbiorczego.

    Przekazanie kluczy powinno zamknąć praktyczną część transakcji. Warto udokumentować stan nieruchomości i najważniejsze informacje w dniu jej wydania.

    • spisz stany liczników;
    • odnotuj liczbę przekazanych kluczy i pilotów;
    • sprawdź pozostające wyposażenie;
    • odnotuj zauważone niezgodności, jeśli występują;
    • odbierz dokumentację i instrukcje urządzeń;
    • podpisz protokół zdawczo-odbiorczy;
    • następnie uporządkuj umowy dotyczące mediów i pozostałe formalności.

    Przekazanie nieruchomości to moment, w którym odpowiedzialność za jej codzienne użytkowanie przechodzi w praktyce na kupującego. Dlatego warto jeszcze raz obejrzeć nieruchomość i sprawdzić, czy znajduje się w uzgodnionym stanie.

    Po podpisaniu protokołu pozostają kwestie organizacyjne: przepisanie lub zawarcie umów dotyczących mediów, ubezpieczenie, zgłoszenia wymagane w konkretnej sytuacji oraz zabezpieczenie całej dokumentacji. Dopiero wtedy proces zakupu można uznać za praktycznie domknięty.

    Klucze to nie jedyny element przekazania. Protokół porządkuje stan liczników, wyposażenie, dokumentację i faktyczny moment przejęcia nieruchomości.

    17CHECKLISTA RENTMARKET

    Zakup nieruchomości krok po kroku – lista kontrolna.

    • określ swoje potrzeby i kryteria;
    • ustal pełny budżet;
    • sprawdź możliwości finansowania;
    • wybierz interesujące oferty;
    • przeanalizuj ogłoszenie przed prezentacją;
    • obejrzyj nieruchomość;
    • sprawdź stan techniczny;
    • oceń lokalizację i otoczenie;
    • zweryfikuj stan prawny;
    • sprawdź księgę wieczystą i pozostałe dokumenty;
    • policz pełny koszt zakupu;
    • porównaj cenę z rynkiem;
    • złóż ofertę i przeprowadź negocjacje;
    • uzgodnij warunki transakcji;
    • przeczytaj i podpisz umowę przedwstępną;
    • przy finansowaniu bankowym przeprowadź procedurę kredytową;
    • sprawdź dokumenty ponownie przed aktem;
    • przeczytaj projekt aktu notarialnego;
    • podpisz umowę sprzedaży i rozlicz cenę;
    • odbierz nieruchomość na podstawie protokołu.

    Checklistę najlepiej wykorzystać kilka razy, a nie dopiero dzień przed aktem. Pierwszy raz może służyć do przygotowania poszukiwań, kolejny do oceny konkretnej nieruchomości, a ostatni do sprawdzenia, czy przed finalizacją nie pozostała żadna niewyjaśniona kwestia.

    Nie wszystkie punkty będą miały takie samo znaczenie w każdej transakcji. Lista ma pomagać w uporządkowaniu procesu, ale zawsze trzeba ją dostosować do rodzaju nieruchomości, jej stanu prawnego, technicznego i sposobu finansowania.

    Najbezpieczniej traktować zakup jako proces, a nie pojedynczą decyzję. Każdy zakończony etap powinien dawać podstawę do świadomego przejścia do następnego.

    18PODSUMOWANIE

    Jak wygląda zakup nieruchomości krok po kroku?

    Proces zaczyna się od określenia potrzeb i możliwości finansowych. Następnie przychodzi czas na poszukiwanie ofert, oględziny, sprawdzenie stanu technicznego, lokalizacji, dokumentów oraz stanu prawnego.

    Dopiero po zebraniu tych informacji można świadomie ocenić cenę, przeprowadzić negocjacje i ustalić warunki transakcji. Kolejne etapy to umowa przedwstępna, ewentualne finansowanie bankowe, przygotowanie dokumentów, akt notarialny, rozliczenie ceny i przekazanie nieruchomości.

    Nie każda transakcja przebiega identycznie. Kolejność niektórych czynności może zależeć od rodzaju nieruchomości, sposobu finansowania i sytuacji stron, ale zasada pozostaje podobna – najpierw sprawdzenie, później zobowiązanie.

    Największą wartością uporządkowanego procesu jest możliwość podejmowania kolejnych decyzji na podstawie coraz pełniejszych informacji. Nie musisz wiedzieć wszystkiego przy pierwszym kontakcie z ofertą, ale przed każdym kolejnym zobowiązaniem powinieneś mieć wyjaśnione kwestie istotne dla danego etapu.

    Dzięki temu zakup nie sprowadza się do jednego momentu przy stole notarialnym. Jest serią świadomych kroków, w których sprawdzasz nieruchomość, oceniasz ryzyko, planujesz finansowanie i dopiero wtedy przechodzisz dalej.

    Zakup nieruchomości krok po kroku to przede wszystkim właściwa kolejność decyzji: potrzeby, budżet, wybór, weryfikacja, negocjacje, umowa, finansowanie, akt i przekazanie. Im mniej etapów pomijasz, tym bardziej świadomie przechodzisz przez całą transakcję.
  • Na co zwrócić uwagę przed zakupem?

    Na co zwrócić uwagę przed zakupem?

    Zakup nieruchomości to proces, w którym dobra decyzja zaczyna się znacznie wcześniej niż przy podpisaniu aktu notarialnego. Trzeba świadomie określić potrzeby i realny budżet, porównać oferty, sprawdzić lokalizację, stan techniczny i prawny nieruchomości, przeanalizować dokumenty oraz zaplanować sposób finansowania. Równie ważne są negocjacje, właściwie przygotowana umowa przedwstępna, bezpieczne rozliczenie ceny i dokładny odbiór nieruchomości, dlatego warto znać cały proces krok po kroku jeszcze przed rozpoczęciem poszukiwań.

    W tym poradniku przechodzimy przez cały proces zakupu nieruchomości krok po kroku. Dzięki temu łatwiej zaplanować kolejne działania, wiedzieć, kiedy sprawdzać dokumenty, kiedy negocjować warunki i na jakim etapie podejmować zobowiązania finansowe.

    PORADNIK RENTMARKET

    Bezpieczny zakup nieruchomości zaczyna się jeszcze przed pierwszym oglądaniem. Im lepiej zaplanujesz kolejność działań, tym łatwiej unikniesz pochopnych decyzji i niepotrzebnego ryzyka.

    1OKREŚL POTRZEBY

    Zacznij od ustalenia, jakiej nieruchomości naprawdę potrzebujesz.

    Zanim zaczniesz przeglądać setki ogłoszeń, określ podstawowe kryteria. Dzięki temu szybciej odrzucisz oferty, które nie odpowiadają Twoim potrzebom, i łatwiej porównasz te, które rzeczywiście warto obejrzeć.

    Warto rozdzielić kryteria na te, które są niezbędne, oraz te, z których można zrezygnować. Taki podział ułatwia podejmowanie decyzji, gdy idealna nieruchomość nie istnieje albo wymaga kompromisu między lokalizacją, metrażem, standardem i ceną.

    Dobrze też pomyśleć o perspektywie kilku kolejnych lat. Zmiana pracy, powiększenie rodziny, potrzeba dodatkowego pokoju czy codzienne dojazdy mogą sprawić, że lokal odpowiadający potrzebom dzisiaj za krótki czas przestanie być funkcjonalny.

    • rodzaj nieruchomości – mieszkanie, dom lub inny typ;
    • rynek pierwotny czy wtórny;
    • preferowana lokalizacja;
    • minimalna i maksymalna powierzchnia;
    • liczba pokoi i oczekiwany układ;
    • piętro, winda, balkon, ogród, garaż lub miejsce postojowe;
    • akceptowalny stan techniczny i zakres remontu;
    • termin, w którym chcesz sfinalizować zakup.

    Podziel kryteria na niezbędne oraz dodatkowe. W praktyce bardzo rzadko jedna nieruchomość spełnia wszystkie oczekiwania w stu procentach.

    Na tym etapie warto też pomyśleć o perspektywie kilku kolejnych lat. Innych parametrów potrzebuje osoba kupująca pierwsze mieszkanie dla siebie, innych rodzina planująca powiększenie, a jeszcze innych ktoś, kto traktuje nieruchomość jako inwestycję. Kryteria powinny więc uwzględniać nie tylko dzisiejszą sytuację, ale również przewidywany sposób korzystania z nieruchomości.

    Pomocne jest również określenie, w których obszarach jesteś gotów na kompromis. Jeżeli najważniejsza jest lokalizacja, być może zaakceptujesz mniejszy metraż. Jeśli priorytetem jest większa przestrzeń, trzeba czasem rozszerzyć obszar poszukiwań. Takie decyzje podjęte wcześniej ułatwiają późniejsze porównywanie ofert.

    Dobrze określone kryteria ograniczają przypadkowe decyzje. Najpierw ustal, czego naprawdę potrzebujesz, a dopiero później oceniaj konkretne oferty.

    2USTAL BUDŻET

    Określ maksymalną kwotę, którą możesz bezpiecznie przeznaczyć na zakup.

    Budżet powinien obejmować nie tylko cenę nieruchomości. Trzeba pozostawić środki na koszty transakcji, ewentualny remont, wyposażenie i nieprzewidziane wydatki.

    Bezpieczny budżet powinien pozostawiać rezerwę po zakupie. Wykorzystanie całych oszczędności na cenę nieruchomości może oznaczać problem już przy pierwszym większym remoncie, zakupie wyposażenia albo nieprzewidzianej opłacie.

    Przy porównywaniu ofert warto patrzeć na całkowity wydatek, a nie tylko cenę z ogłoszenia. Dwie nieruchomości o podobnej cenie mogą wymagać zupełnie różnych nakładów po zakupie, dlatego koszt wejścia w nieruchomość powinien być liczony indywidualnie.

    • środki własne przeznaczone na zakup;
    • możliwa kwota finansowania bankowego;
    • koszty notarialne i sądowe;
    • podatki, jeżeli występują w danej transakcji;
    • wynagrodzenie pośrednika, jeżeli uczestniczy w transakcji;
    • koszt remontu, wykończenia lub modernizacji;
    • rezerwa finansowa po zakupie.

    Budżet dobrze jest rozpisać w kilku wariantach. Poza kwotą maksymalną warto znać poziom, przy którym zakup nadal pozostawia komfortową rezerwę finansową. Ma to szczególne znaczenie przy nieruchomościach z rynku wtórnego, gdzie część wydatków może ujawnić się dopiero po dokładnych oględzinach lub rozpoczęciu prac.

    Jeżeli planujesz remont, nie opieraj się wyłącznie na orientacyjnej kwocie podanej przez sprzedającego. Zakres prac, standard materiałów i ceny wykonawców mogą istotnie zmienić końcowy koszt. Im większy remont, tym bardziej przydatny jest choćby wstępny kosztorys.

    Maksymalna cena nieruchomości nie powinna być równa całemu dostępnemu budżetowi. Zostaw przestrzeń na koszty transakcyjne i wydatki pojawiające się po odebraniu kluczy.

    2.1FINANSOWANIE

    Jeśli korzystasz z kredytu, sprawdź możliwości finansowania przed wyborem nieruchomości.

    Wstępna ocena możliwości kredytowych pozwala ustalić realny przedział cenowy i ogranicza ryzyko wyboru nieruchomości, której zakup okaże się trudny do sfinansowania.

    Wstępna analiza finansowania nie jest jeszcze gwarancją udzielenia kredytu, ale pozwala rozsądniej określić zakres poszukiwań. Dzięki temu można uniknąć angażowania czasu i emocji w nieruchomości wyraźnie przekraczające realne możliwości finansowe.

    Trzeba również uwzględnić, że bank ocenia nie tylko kredytobiorcę, lecz także samą nieruchomość. Jej stan prawny, rodzaj, wartość lub dokumentacja mogą mieć wpływ na możliwość ustanowienia zabezpieczenia i przebieg procesu kredytowego.

    • sprawdź orientacyjną zdolność kredytową;
    • ustal wymagany wkład własny;
    • porównaj warunki finansowania;
    • poznaj dokumenty wymagane przez bank;
    • uwzględnij czas potrzebny na decyzję kredytową;
    • pamiętaj, że bank ocenia również samą nieruchomość.

    W przypadku kredytu hipotecznego warto oddzielić dwie kwestie: możliwość uzyskania finansowania przez kupującego oraz możliwość zaakceptowania konkretnej nieruchomości przez bank. Nawet dobra sytuacja finansowa kupującego nie oznacza automatycznie, że każda nieruchomość będzie odpowiednim zabezpieczeniem.

    Przed podpisaniem umowy przedwstępnej trzeba również realnie ocenić czas potrzebny na procedurę bankową. Zbyt krótki termin może niepotrzebnie zwiększyć presję po obu stronach transakcji, dlatego harmonogram powinien uwzględniać sposób finansowania od samego początku.

    Przy zakupie na kredyt liczy się nie tylko zdolność kupującego. Konkretna nieruchomość również musi spełniać wymagania banku.

    3POSZUKIWANIE

    Rozpocznij poszukiwania według wcześniej ustalonych kryteriów.

    Przeglądaj oferty systematycznie i porównuj je według tych samych parametrów. Zapisuj interesujące nieruchomości, ceny i najważniejsze informacje, aby po kilku dniach poszukiwań nie opierać się wyłącznie na pamięci.

    Systematyczne poszukiwanie pozwala szybciej zauważyć, które ceny są typowe dla wybranej lokalizacji i standardu. Po pewnym czasie łatwiej rozpoznać ofertę rzeczywiście atrakcyjną od tej, która jedynie dobrze prezentuje się w ogłoszeniu.

    Warto zapisywać również oferty odrzucone wraz z powodem. Taka własna baza porównawcza pomaga doprecyzować oczekiwania i później uzasadnić, dlaczego konkretna nieruchomość jest warta dalszej analizy.

    • korzystaj z portali nieruchomości i stron biur;
    • ustaw alerty dla najważniejszych kryteriów;
    • sprawdzaj datę publikacji i zmiany ceny;
    • zapisuj interesujące oferty;
    • porównuj nieruchomości w podobnych lokalizacjach i standardzie;
    • zwracaj uwagę na informacje, których w ogłoszeniu brakuje.

    Na początku poszukiwań łatwo wpaść w pułapkę porównywania wszystkiego ze wszystkim. Mieszkanie po generalnym remoncie nie powinno być oceniane dokładnie tak samo jak lokal wymagający dużych nakładów, podobnie jak dom na dużej działce trudno zestawiać wyłącznie ceną za metr z inną nieruchomością o zupełnie innych parametrach.

    Warto stworzyć prosty system porównywania ofert i zapisywać kilka najważniejszych danych: cenę, powierzchnię, lokalizację, stan, koszty utrzymania, najważniejsze zalety i elementy wymagające wyjaśnienia. Po obejrzeniu kilku nieruchomości takie notatki stają się znacznie bardziej użyteczne niż pamięć.

    Nie szukaj największej liczby ofert. Szukaj ofert najlepiej dopasowanych do Twoich kryteriów i budżetu.

    4ANALIZA OFERTY

    Zanim umówisz prezentację, przeanalizuj ogłoszenie i przygotuj pytania.

    Już na podstawie ogłoszenia można wychwycić kwestie wymagające wyjaśnienia. Dzięki temu prezentacja nie będzie tylko oglądaniem wnętrza, ale świadomym zbieraniem informacji.

    Ogłoszenie należy traktować jako punkt wyjścia, a nie pełny obraz nieruchomości. Zdjęcia, opis i podany metraż mogą nie odpowiadać na pytania o koszty utrzymania, stan instalacji, prace wykonane w lokalu czy sytuację prawną.

    Przed prezentacją dobrze przygotować krótką listę pytań wynikających z konkretnego ogłoszenia. Dzięki temu spotkanie służy weryfikacji faktów, a nie jedynie oglądaniu pomieszczeń i podejmowaniu decyzji pod wpływem pierwszego wrażenia.

    • porównaj cenę z powierzchnią i lokalizacją;
    • sprawdź rodzaj własności i rynek;
    • zwróć uwagę na stan techniczny i rok budowy;
    • przeanalizuj układ pomieszczeń;
    • sprawdź dostępne informacje o kosztach utrzymania;
    • zapisz pytania dotyczące brakujących danych;
    • ustal, co dokładnie jest przedmiotem sprzedaży.

    Opis ogłoszenia powinien być dla kupującego początkiem weryfikacji, a nie jej końcem. Zwróć uwagę, czy podane informacje są konkretne i czy zdjęcia pokazują całą nieruchomość. Brak rzutu, informacji o opłatach, rodzaju własności czy stanie instalacji nie musi oznaczać problemu, ale jest dobrym powodem, aby o te kwestie zapytać.

    Przed prezentacją można też sprawdzić podstawowe informacje o lokalizacji i budynku. Dzięki temu podczas spotkania więcej czasu poświęcisz na kwestie, których nie da się ocenić zdalnie.

    Dobra analiza ogłoszenia przed prezentacją pozwala skupić się na miejscu na rzeczach, których nie da się sprawdzić na zdjęciach.

    5OGLĘDZINY

    Podczas prezentacji oceniaj nieruchomość metodycznie, nie tylko emocjonalnie.

    Pierwsze wrażenie jest ważne, ale nie powinno przesłaniać praktycznych kwestii. Obejrzyj wszystkie pomieszczenia, części przynależne i – jeśli to możliwe – części wspólne budynku lub teren wokół domu.

    Podczas oględzin warto przejść przez nieruchomość w stałej kolejności i robić notatki. Przy kilku prezentacjach w krótkim czasie szczegóły szybko się zacierają, a późniejsze porównanie ofert staje się znacznie trudniejsze.

    Nie należy obawiać się ponownej prezentacji przed podjęciem ważnej decyzji. Drugie oględziny, najlepiej o innej porze dnia, często pozwalają zauważyć kwestie związane z hałasem, światłem, otoczeniem lub stanem technicznym, które wcześniej umknęły.

    • sprawdź rzeczywisty układ i wielkość pomieszczeń;
    • oceń ilość światła i ekspozycję;
    • zwróć uwagę na hałas;
    • obejrzyj okna, drzwi, ściany, sufity i podłogi;
    • sprawdź miejsca narażone na wilgoć;
    • wykonaj potrzebne pomiary;
    • zapytaj o historię remontów i awarii.

    Podczas oględzin dobrze jest poruszać się według własnej listy, zamiast wyłącznie podążać za sposobem prezentacji nieruchomości. Otwórz okna, sprawdź widok, posłuchaj odgłosów z klatki lub ulicy, przyjrzyj się miejscom mniej reprezentacyjnym i zapytaj o elementy, które wzbudzają wątpliwości.

    Jeżeli nieruchomość nadal Cię interesuje, druga prezentacja może być znacznie bardziej techniczna. To dobry moment na dokładne pomiary, ponowne obejrzenie problematycznych miejsc oraz skonfrontowanie wcześniejszych odpowiedzi z tym, co widzisz na miejscu.

    Na pierwszej prezentacji możesz ocenić, czy nieruchomość Ci odpowiada. Przy poważnym zainteresowaniu warto wrócić na dokładniejsze oględziny.

    5.1STAN TECHNICZNY

    Oceń, jakie prace mogą być potrzebne po zakupie.

    Stan techniczny wpływa zarówno na bezpieczeństwo użytkowania, jak i rzeczywisty koszt nieruchomości. Zakres kontroli powinien zależeć od jej wieku, rodzaju i stanu.

    Stan techniczny trzeba oceniać w kontekście przyszłych kosztów, a nie tylko estetyki. Świeżo odmalowane wnętrze może wymagać wymiany instalacji, natomiast lokal wyglądający mniej atrakcyjnie może mieć solidne elementy techniczne i wymagać głównie prac wykończeniowych.

    Przy większych wątpliwościach warto rozważyć udział osoby posiadającej odpowiednią wiedzę techniczną. Koszt konsultacji może być niewielki w porównaniu z konsekwencjami przeoczenia zawilgocenia, problemów konstrukcyjnych, zużytych instalacji czy wad wymagających kosztownej naprawy.

    • instalacja elektryczna;
    • instalacja wodna i kanalizacyjna;
    • ogrzewanie i przygotowanie ciepłej wody;
    • wentylacja;
    • stolarka okienna i drzwiowa;
    • ślady wilgoci, przecieków lub pęknięć;
    • w domu dodatkowo dach, elewacja, fundamenty i odwodnienie.

    Przy starszej lub wymagającej nieruchomości warto rozważyć oględziny z odpowiednim specjalistą.

    Nie każda wada techniczna oznacza, że z zakupu należy zrezygnować. Kluczowe jest rozpoznanie problemu, oszacowanie zakresu naprawy i uwzględnienie kosztu w całej kalkulacji. Czasem nieruchomość wymagająca modernizacji nadal może być dobrą decyzją, jeśli cena właściwie odzwierciedla jej stan.

    Największą ostrożność warto zachować przy elementach, których naprawa jest kosztowna lub wymaga ingerencji w dużą część budynku. Przy poważnych wątpliwościach opinia osoby z odpowiednimi kompetencjami może być znacznie bardziej wartościowa niż próba samodzielnego oceniania problemu.

    Koszt remontu powinien być częścią decyzji zakupowej. Niska cena nieruchomości może przestać być atrakcyjna po doliczeniu koniecznych prac.

    5.2LOKALIZACJA

    Sprawdź, jak będzie wyglądało codzienne życie w tej lokalizacji.

    Odwiedź okolicę również poza godziną prezentacji. Lokalizacja ma wpływ na komfort użytkowania, koszty dojazdów i późniejszą atrakcyjność nieruchomości.

    Lokalizacja powinna być oceniana według rzeczywistego trybu życia kupującego. Odległość na mapie nie zawsze odpowiada czasowi dojazdu, a bliskość ważnej drogi może oznaczać zarówno wygodną komunikację, jak i większy hałas.

    Warto odwiedzić okolicę poza godziną prezentacji, sprawdzić dostęp do usług, komunikacji i miejsc parkingowych oraz zobaczyć, jak otoczenie funkcjonuje rano i wieczorem. To elementy, których nie da się wiarygodnie ocenić wyłącznie na podstawie ogłoszenia.

    • czas dojazdu do najważniejszych miejsc;
    • komunikacja publiczna;
    • sklepy, szkoły, usługi i opieka zdrowotna;
    • natężenie ruchu i hałas;
    • możliwości parkowania;
    • charakter sąsiedztwa;
    • planowane inwestycje w okolicy.

    Lokalizację warto oceniać w dwóch skalach. Pierwsza to najbliższe otoczenie: ulica, sąsiednie budynki, miejsca parkingowe, hałas i dostęp do podstawowych usług. Druga to położenie w skali miasta lub regionu, czyli dojazdy, komunikacja oraz dostęp do miejsc ważnych w codziennym życiu.

    Sprawdź też, czy zalety lokalizacji są trwałe. Niezabudowany teren za oknem może w przyszłości zostać zagospodarowany, a spokojna ulica może zmienić charakter po realizacji nowych inwestycji. Dlatego obecny stan otoczenia dobrze jest zestawić z dostępnymi informacjami o jego przyszłości.

    Wnętrze możesz zmienić. Lokalizacji nie. Przed zakupem sprawdź ją o różnych porach i z perspektywy codziennego użytkowania.

    6STAN PRAWNY

    Zanim podejmiesz zobowiązanie, ustal dokładnie, co kupujesz.

    Po wybraniu nieruchomości przychodzi czas na szczegółową weryfikację prawną. Zakres dokumentów zależy od rodzaju nieruchomości i konkretnej sytuacji.

    Stan prawny decyduje o tym, czy transakcja może zostać przeprowadzona bezpiecznie i na jakich warunkach. Sam fakt korzystania z nieruchomości przez sprzedającego nie przesądza jeszcze o zakresie jego praw ani o braku obciążeń.

    Zakres weryfikacji zależy od rodzaju nieruchomości i jej historii. Innych dokumentów wymaga lokal z księgą wieczystą, innych spółdzielcze własnościowe prawo do lokalu, a jeszcze innych dom z działką, dlatego nie warto ograniczać się do jednego uniwersalnego zestawu pytań.

    • ustal formę własności;
    • zweryfikuj osoby uprawnione do sprzedaży;
    • sprawdź prawa osób trzecich i ograniczenia;
    • ustal, czy nieruchomość jest obciążona;
    • sprawdź, czy jest wynajmowana lub oddana do korzystania innym osobom;
    • wyjaśnij wszystkie rozbieżności w dokumentach.

    Stan prawny powinien odpowiadać temu, co zostało przedstawione w ofercie i podczas rozmów. Jeżeli sprzedawany jest lokal wraz z miejscem postojowym, komórką, udziałem w drodze lub innym prawem, trzeba ustalić, jaki dokładnie jest status każdego z tych elementów.

    Szczególnej uwagi wymagają sytuacje, w których pojawia się współwłasność, pełnomocnictwo, spadek, najemca, służebność albo inne prawo osoby trzeciej. Nie musi to uniemożliwiać sprzedaży, ale wpływa na dokumenty i sposób przeprowadzenia transakcji.

    Weryfikacja prawna powinna nastąpić przed podpisaniem umowy i przekazaniem znaczących środków, a nie dopiero przed samym aktem notarialnym.

    6.1KSIĘGA WIECZYSTA

    Jeżeli nieruchomość ma księgę wieczystą, przeanalizuj wszystkie jej działy.

    • Dział I-O – oznaczenie nieruchomości;
    • Dział I-Sp – prawa związane z własnością;
    • Dział II – właściciel lub użytkownik wieczysty;
    • Dział III – prawa, roszczenia i ograniczenia;
    • Dział IV – hipoteki;
    • sprawdź również widoczne wzmianki o nierozpatrzonych wnioskach.

    Treść księgi zestaw z dokumentami sprzedającego oraz stanem faktycznym nieruchomości.

    Księga wieczysta pozwala sprawdzić między innymi oznaczenie nieruchomości, właściciela, prawa i roszczenia oraz hipoteki. Poszczególne działy trzeba czytać łącznie, ponieważ dopiero ich zestawienie daje szerszy obraz sytuacji prawnej.

    Ważne są również wzmianki o złożonych wnioskach. Mogą oznaczać, że treść księgi jest w trakcie zmiany, dlatego przed zawarciem umowy trzeba ustalić, czego dotyczy wniosek i czy może mieć znaczenie dla planowanej transakcji.

    Księgę wieczystą najlepiej czytać w powiązaniu z dokumentami dotyczącymi nieruchomości. Dane o powierzchni, oznaczeniu działki czy prawach związanych z własnością powinny tworzyć spójny obraz. Jeżeli pojawia się rozbieżność, warto ustalić jej przyczynę przed przejściem do kolejnego etapu.

    Wzmianka w księdze wieczystej oznacza, że wpłynął wniosek, który nie został jeszcze rozpoznany. Sama obecność wzmianki nie przesądza o problemie, ale wymaga ustalenia, czego dotyczy i czy może mieć znaczenie dla planowanego zakupu.

    Nie ograniczaj się do sprawdzenia właściciela. Działy III i IV oraz wzmianki mogą zawierać informacje kluczowe dla bezpieczeństwa transakcji.

    6.2POZOSTAŁE DOKUMENTY

    Zweryfikuj dokumenty właściwe dla konkretnego rodzaju nieruchomości.

    Sama księga wieczysta nie zawsze daje pełny obraz. W zależności od tego, czy kupujesz mieszkanie, dom, lokal z rynku pierwotnego czy nieruchomość o bardziej złożonym stanie, potrzebne będą dodatkowe dokumenty.

    Dokumenty powinny potwierdzać informacje przekazywane w ogłoszeniu i podczas rozmów. Rozbieżność w powierzchni, sposobie korzystania z pomieszczeń, prawie do miejsca postojowego czy stanie rozliczeń wymaga wyjaśnienia przed podpisaniem umowy.

    Przy domu lub działce szczególnego znaczenia nabierają granice, dostęp do drogi, przeznaczenie terenu i dokumentacja budynku. W przypadku lokalu ważne mogą być również dokumenty wspólnoty lub spółdzielni oraz informacje o opłatach i planowanych remontach.

    • podstawa nabycia nieruchomości przez sprzedającego;
    • dokumenty dotyczące lokalu lub budynku;
    • informacje o opłatach i ewentualnych zaległościach;
    • dokumentacja przebudów lub rozbudów, jeżeli występowały;
    • świadectwo charakterystyki energetycznej, gdy jest wymagane;
    • przy domu – dokumenty dotyczące działki, dojazdu i zabudowy;
    • inne dokumenty wynikające ze specyfiki transakcji.

    Dokumentacja powinna być dobierana do konkretnej nieruchomości. Przy mieszkaniu istotne mogą być inne zaświadczenia niż przy domu z działką, a zakup od dewelopera przebiega według innego zestawu dokumentów niż typowa transakcja na rynku wtórnym.

    Nie chodzi więc o mechaniczne zebranie jak największej liczby dokumentów. Ważniejsze jest ustalenie, jakie dokumenty potwierdzają kluczowe informacje dotyczące właśnie tej transakcji i czy są aktualne.

    Lista dokumentów nie jest identyczna dla każdej nieruchomości. Zakres weryfikacji powinien odpowiadać temu, co faktycznie kupujesz.

    7RZECZYWISTY KOSZT

    Przed złożeniem ostatecznej oferty policz pełny koszt zakupu.

    Na tym etapie masz już więcej informacji o nieruchomości i możesz dokładniej oszacować, ile naprawdę będzie kosztowała.

    Pełny koszt zakupu może istotnie różnić się od ceny uzgodnionej ze sprzedającym. Dlatego jeszcze przed negocjacjami warto stworzyć własne zestawienie kosztów jednorazowych oraz wydatków, które pojawią się bezpośrednio po przejęciu nieruchomości.

    Takie zestawienie pozwala porównywać nieruchomości bardziej racjonalnie. Tańszy lokal wymagający dużego remontu może ostatecznie kosztować więcej niż droższa nieruchomość gotowa do zamieszkania, szczególnie gdy uwzględni się czas, materiały i wykonawców.

    • cena zakupu;
    • koszty transakcyjne;
    • koszty finansowania;
    • remont lub wykończenie;
    • wyposażenie;
    • przeprowadzka;
    • najpilniejsze naprawy i modernizacje;
    • rezerwa na nieprzewidziane wydatki.

    Pełna kalkulacja pozwala spojrzeć na zakup jak na całość. Przykładowo nieruchomość droższa, ale gotowa do zamieszkania, może wymagać mniejszego łącznego nakładu niż tańsza oferta potrzebująca generalnego remontu i wymiany instalacji.

    Warto rozdzielić wydatki na obowiązkowe, planowane i możliwe. Dzięki temu wiesz, jaka kwota będzie potrzebna od razu, co możesz wykonać później i jaki margines bezpieczeństwa pozostawić na rzeczy, których nie udało się przewidzieć.

    Dopiero pełny koszt pozwala uczciwie porównać dwie nieruchomości. Tańsza oferta może wymagać znacznie większych nakładów po zakupie.

    8ANALIZA CENY

    Sprawdź, czy cena jest uzasadniona cechami nieruchomości.

    Porównuj oferty podobne pod względem lokalizacji, powierzchni, standardu, wieku budynku i dodatkowych cech. Sama cena za metr nie daje pełnego obrazu.

    Cena ofertowa jest oczekiwaniem sprzedającego, a nie automatycznym potwierdzeniem wartości rynkowej. Przy analizie trzeba uwzględnić lokalizację, standard, piętro, układ, stan budynku, dodatkowe powierzchnie oraz cechy trudne do zmiany po zakupie.

    Najbardziej użyteczne są porównania z nieruchomościami możliwie podobnymi. Średnia cena dla całego miasta może być zbyt ogólna, jeżeli różnice między dzielnicami, typami budynków i standardem są znaczące.

    • porównaj podobne nieruchomości w okolicy;
    • uwzględnij stan techniczny i standard;
    • oceń funkcjonalność układu;
    • uwzględnij piętro, windę, balkon, ogród lub parking;
    • przy domu oceń również działkę i zabudowania;
    • odejmij od atrakcyjności ceny konieczne nakłady.

    Analiza ceny powinna uwzględniać możliwie podobne nieruchomości. Różnice w lokalizacji, piętrze, standardzie, działce czy stanie budynku mogą powodować, że pozornie podobne oferty nie są dobrym punktem odniesienia.

    W praktyce warto oddzielić cenę ofertową od wartości, którą sam jesteś gotów przypisać nieruchomości po uwzględnieniu jej mocnych i słabych stron. To przygotowuje również lepszą podstawę do późniejszych negocjacji.

    Cena ofertowa jest punktem wyjścia. Oceniaj ją razem z lokalizacją, stanem, dokumentami i przyszłymi kosztami nieruchomości.

    9OFERTA I NEGOCJACJE

    Złóż ofertę opartą na faktach i negocjuj cały pakiet warunków.

    Negocjacje nie muszą dotyczyć wyłącznie ceny. Znaczenie mogą mieć również terminy, wyposażenie, sposób płatności czy data przekazania nieruchomości.

    Skuteczne negocjacje nie muszą sprowadzać się do proponowania jak najniższej ceny. Dla sprzedającego znaczenie mogą mieć również termin zawarcia umowy, sposób finansowania, wysokość zadatku czy elastyczność przy wydaniu nieruchomości.

    Własną ofertę warto uzasadnić konkretnymi cechami nieruchomości i kosztami, które trzeba będzie ponieść. Rzeczowa argumentacja ułatwia rozmowę i pozwala oddzielić realne podstawy do negocjacji od przypadkowego obniżania ceny.

    • określ cenę, którą jesteś gotów zapłacić;
    • uzasadnij ofertę konkretnymi argumentami;
    • uwzględnij stan techniczny i konieczne nakłady;
    • ustal termin finalizacji;
    • ustal termin wydania nieruchomości;
    • uzgodnij zakres pozostającego wyposażenia;
    • przy kredycie uwzględnij czas potrzebny bankowi.

    Przed rozpoczęciem negocjacji określ własną granicę. Dzięki temu łatwiej zachować dyscyplinę, gdy rozmowa zaczyna koncentrować się na niewielkich różnicach w cenie. Argumenty powinny wynikać z realnych cech nieruchomości, a nie z przypadkowej próby obniżenia ceny.

    Warunki pozacenowe bywają równie istotne. Dla jednej strony ważniejszy może być szybki termin, dla drugiej dłuższy czas na wydanie nieruchomości. Znalezienie takich punktów może ułatwić osiągnięcie porozumienia bez sprowadzania całej rozmowy wyłącznie do ceny.

    Dobre negocjacje kończą się jasnym ustaleniem nie tylko ceny, ale wszystkich warunków potrzebnych do przeprowadzenia transakcji.

    10WARUNKI TRANSAKCJI

    Zanim powstanie umowa, uzgodnij szczegóły w sposób jednoznaczny.

    • ostateczna cena;
    • sposób i terminy płatności;
    • wysokość środków przekazywanych przed umową przyrzeczoną;
    • termin zawarcia aktu notarialnego;
    • termin i sposób wydania nieruchomości;
    • zakres wyposażenia;
    • warunki związane z kredytem;
    • inne ustalenia istotne dla stron.

    Im dokładniej uzgodnione są warunki, tym łatwiej przygotować umowę odpowiadającą rzeczywistym intencjom stron.

    Ustalenia ustne powinny zostać przełożone na precyzyjne zapisy dokumentów. Dotyczy to nie tylko ceny, lecz także wyposażenia pozostającego w nieruchomości, terminów, sposobu zapłaty, wydania oraz warunków związanych z finansowaniem.

    Im więcej istotnych kwestii zostanie wyjaśnionych przed przygotowaniem umowy, tym mniejsze ryzyko sporu na późniejszym etapie. Warto szczególnie uważać na sformułowania ogólne, które każda ze stron może rozumieć inaczej.

    Po osiągnięciu porozumienia dobrze jest zebrać wszystkie ustalenia w jednym miejscu. Pozwala to uniknąć sytuacji, w której strony inaczej zapamiętały termin przekazania, sposób płatności albo zakres wyposażenia.

    To również moment na sprawdzenie, czy harmonogram jest wykonalny. Termin aktu, wypłata kredytu, wykreślenie hipoteki czy wyprowadzka sprzedającego mogą wymagać czasu i powinny być ze sobą logicznie powiązane.

    Nie pozostawiaj ważnych ustaleń na poziomie luźnych deklaracji. To, co ma znaczenie dla transakcji, powinno znaleźć odzwierciedlenie w dokumentach.

    11UMOWA PRZEDWSTĘPNA

    Podpisz umowę dopiero po sprawdzeniu nieruchomości i uzgodnieniu warunków.

    Umowa przedwstępna określa warunki, na jakich strony zobowiązują się do zawarcia umowy sprzedaży. Jej treść powinna być dostosowana do konkretnej transakcji.

    Umowa przedwstępna porządkuje drogę do zawarcia umowy sprzedaży i powinna odpowiadać rzeczywistym ustaleniom stron. Nie warto podpisywać jej wyłącznie dlatego, że pojawia się presja czasu lub obawa przed utratą oferty.

    Przed podpisaniem trzeba sprawdzić dane stron i nieruchomości, cenę, terminy, sposób finansowania oraz konsekwencje niewykonania ustaleń. Jeżeli zakup zależy od kredytu, odpowiednie zapisy powinny uwzględniać realny przebieg procedury bankowej.

    • dokładne oznaczenie nieruchomości;
    • cena;
    • termin umowy przyrzeczonej;
    • sposób finansowania;
    • zasady i terminy płatności;
    • warunki dotyczące zadatku lub zaliczki;
    • termin wydania nieruchomości;
    • najważniejsze oświadczenia i ustalenia stron.

    Treść umowy przedwstępnej powinna wynikać z wcześniejszej weryfikacji nieruchomości i ustaleń stron. Jeżeli jakieś dokumenty mają zostać dostarczone później albo przed finalizacją musi zostać spełniony konkretny warunek, warto jasno określić sposób postępowania.

    Przy bardziej złożonej transakcji rozsądne jest skonsultowanie zapisów z odpowiednim specjalistą. Szczególnie ważne są postanowienia dotyczące terminów, odpowiedzialności stron, finansowania i środków przekazywanych przed zawarciem umowy sprzedaży.

    Umowa przedwstępna nie jest formalnością. Przed podpisaniem przeczytaj ją w całości i upewnij się, że rozumiesz skutki wszystkich zapisów.

    11.1ZADATEK I ZALICZKA

    Sprawdź, jaki charakter mają środki przekazywane przed finalizacją.

    Zadatek i zaliczka nie są pojęciami zamiennymi i mogą wywoływać odmienne skutki. Dlatego w umowie trzeba jasno wskazać, co strony uzgodniły.

    Zadatek i zaliczka nie powinny być traktowane jako pojęcia zamienne, ponieważ ich skutki mogą być różne. Przed przekazaniem pieniędzy trzeba wiedzieć, na jakiej podstawie są wpłacane i co stanie się z nimi, jeżeli transakcja nie dojdzie do skutku.

    Znaczenie ma nie tylko nazwa wpłaty, ale też treść całej umowy i okoliczności transakcji. Przy większych kwotach lub nietypowych warunkach warto zadbać o jednoznaczne zapisy i w razie potrzeby skonsultować dokument przed podpisaniem.

    • sprawdź, czy wpłata została określona jako zadatek czy zaliczka;
    • poznaj konsekwencje niewykonania umowy;
    • ustal termin i sposób przekazania środków;
    • przy kredycie zwróć uwagę na zapisy dotyczące braku finansowania;
    • nie przekazuj pieniędzy bez odpowiedniego dokumentu.

    Różnica między zadatkiem a zaliczką ma znaczenie przede wszystkim wtedy, gdy umowa nie zostanie wykonana. Dlatego nazwa wpłaty i odpowiednie zapisy nie powinny być przypadkowe ani ustalane dopiero po przekazaniu pieniędzy.

    Przy zakupie kredytowym szczególnie istotne jest ustalenie, co stanie się w przypadku nieuzyskania finansowania. Takie kwestie powinny zostać przemyślane przed podpisaniem dokumentów, a nie dopiero wtedy, gdy pojawi się problem.

    Przed wpłatą środków musisz wiedzieć, na jakiej podstawie je przekazujesz i co stanie się z nimi, jeżeli transakcja nie dojdzie do skutku.

    12FINALIZACJA FINANSOWANIA

    Po umowie przedwstępnej przeprowadź procedurę kredytową, jeśli jej potrzebujesz.

    Przy zakupie finansowanym kredytem następuje etap kompletowania dokumentów, wyceny nieruchomości i oczekiwania na decyzję banku.

    Po podpisaniu umowy przedwstępnej proces kredytowy powinien być prowadzony zgodnie z terminami przyjętymi w transakcji. Opóźnienie w dostarczeniu dokumentów lub dodatkowe wymagania banku mogą wpływać na termin finalizacji.

    W tym okresie trzeba utrzymywać kontakt zarówno z bankiem lub pośrednikiem kredytowym, jak i ze sprzedającym. Pozwala to wcześniej reagować na brakujące dokumenty i ogranicza ryzyko, że strony dowiedzą się o problemie dopiero tuż przed planowanym aktem.

    • złóż wymagane wnioski i dokumenty;
    • dostarcz dokumenty dotyczące nieruchomości;
    • uwzględnij wycenę wymaganą przez bank;
    • sprawdź warunki decyzji kredytowej;
    • przeczytaj umowę kredytową przed podpisaniem;
    • upewnij się, że terminy bankowe są zgodne z harmonogramem transakcji.

    Po uzyskaniu pozytywnej decyzji kredytowej warto dokładnie sprawdzić warunki, które trzeba spełnić przed uruchomieniem środków. Sama decyzja banku nie zawsze oznacza, że pieniądze zostaną wypłacone automatycznie po podpisaniu aktu.

    Na tym etapie ważna jest koordynacja pomiędzy kupującym, sprzedającym, bankiem i kancelarią notarialną. Wszystkie strony powinny znać harmonogram oraz sposób rozliczenia, szczególnie gdy nieruchomość jest obciążona kredytem sprzedającego.

    Pilnuj terminów zapisanych w umowie przedwstępnej. Procedura bankowa powinna być zsynchronizowana z terminem zawarcia umowy sprzedaży.

    13PRZED NOTARIUSZEM

    Przed finalizacją sprawdź ponownie dokumenty i aktualny stan transakcji.

    Między pierwszą weryfikacją a aktem notarialnym może upłynąć kilka tygodni. Dlatego najważniejsze informacje powinny być aktualne na moment sprzedaży.

    Przed aktem notarialnym warto ponownie zweryfikować najważniejsze dane, nawet jeśli były sprawdzane wcześniej. Między umową przedwstępną a finalizacją może minąć kilka tygodni, a sytuacja prawna lub faktyczna może się w tym czasie zmienić.

    Projekt aktu należy przeczytać przed spotkaniem, jeśli jest dostępny. Daje to czas na spokojne wychwycenie błędów, zadanie pytań i uzgodnienie korekt bez presji związanej z obecnością wszystkich stron u notariusza.

    • sprawdź ponownie księgę wieczystą;
    • zweryfikuj wymagane zaświadczenia i dokumenty;
    • upewnij się, że warunki finansowania są spełnione;
    • potwierdź sposób zapłaty ceny;
    • potwierdź termin wydania nieruchomości;
    • przeczytaj projekt aktu notarialnego przed spotkaniem.

    Projekt aktu notarialnego warto otrzymać z wyprzedzeniem. Pozwala to spokojnie sprawdzić dane, numery ksiąg, cenę, terminy, rachunki bankowe i oświadczenia stron bez presji czasu podczas spotkania w kancelarii.

    Jeżeli od momentu podpisania umowy przedwstępnej zmieniła się sytuacja nieruchomości albo pojawiły się nowe dokumenty, należy uwzględnić je przed finalizacją. Ostatnia kontrola ma potwierdzić, że warunki, na których podejmowałeś decyzję, nadal są aktualne.

    To, co było aktualne przy podpisywaniu umowy przedwstępnej, warto zweryfikować ponownie przed zawarciem ostatecznej umowy sprzedaży.

    14AKT NOTARIALNY

    Podpisz umowę sprzedaży dopiero po przeczytaniu i zrozumieniu jej treści.

    Umowa sprzedaży nieruchomości wymaga formy aktu notarialnego. Przed podpisaniem sprawdź, czy dokument odzwierciedla wszystkie wcześniejsze ustalenia.

    Akt notarialny jest kluczowym dokumentem transakcji, dlatego nie należy ograniczać się do sprawdzenia samej ceny i danych osobowych. Istotne są również oświadczenia stron, terminy płatności i wydania, sposób rozliczenia oraz wnioski dotyczące księgi wieczystej.

    Jeżeli jakikolwiek zapis jest niezrozumiały, warto poprosić notariusza o jego wyjaśnienie przed podpisaniem. Podpis powinien być końcem świadomej analizy transakcji, a nie momentem, w którym kupujący po raz pierwszy poznaje szczegółowe warunki umowy.

    • dane stron;
    • dokładne oznaczenie nieruchomości;
    • cenę i sposób zapłaty;
    • oświadczenia dotyczące stanu prawnego;
    • termin wydania nieruchomości;
    • ustalenia dotyczące wyposażenia, jeżeli zostały ujęte;
    • wnioski składane do księgi wieczystej.

    Notariusz odczytuje akt i wyjaśnia jego treść, ale kupujący powinien aktywnie uczestniczyć w tej czynności. Jeżeli jakikolwiek zapis jest niejasny albo nie odpowiada wcześniejszym ustaleniom, należy wyjaśnić go przed złożeniem podpisu.

    Po zawarciu umowy warto zachować komplet dokumentów związanych z transakcją. Będą potrzebne nie tylko do własnej dokumentacji, ale czasem również przy późniejszych formalnościach, rozliczeniach lub przyszłej sprzedaży.

    Nie podpisuj aktu automatycznie tylko dlatego, że jego projekt przygotowała kancelaria. To Twoja transakcja – treść dokumentu powinna być dla Ciebie zrozumiała.

    15ROZLICZENIE

    Zrealizuj płatności i formalności zgodnie z umową.

    Sposób zapłaty zależy od konstrukcji transakcji. Część ceny może pochodzić ze środków własnych, część z kredytu, a przy nieruchomości obciążonej hipoteką część może być kierowana zgodnie z ustalonym sposobem rozliczenia.

    Sposób zapłaty powinien wynikać wprost z umowy i uwzględniać źródło finansowania. Przy kredycie część ceny może zostać przekazana przez bank dopiero po spełnieniu określonych warunków, dlatego harmonogram musi być realny.

    Po transakcji pozostają również czynności organizacyjne i formalne. W zależności od nieruchomości mogą obejmować zgłoszenia do odpowiednich podmiotów, zmianę danych u dostawców mediów, ubezpieczenie oraz uporządkowanie dokumentacji związanej z własnością.

    • pilnuj terminów płatności;
    • zachowaj potwierdzenia przelewów;
    • wykonuj płatności zgodnie z treścią aktu;
    • przy kredycie dopilnuj warunków uruchomienia środków;
    • zachowaj komplet dokumentów związanych z rozliczeniem.

    Rozliczenie ceny może wyglądać różnie w zależności od źródła finansowania i sytuacji prawnej nieruchomości. Dlatego numery rachunków, kwoty i terminy powinny być sprawdzone szczególnie uważnie przed wykonaniem przelewów.

    Jeżeli część ceny ma trafić do banku sprzedającego albo innych podmiotów zgodnie z dokumentami transakcji, kupujący powinien dokładnie rozumieć mechanizm rozliczenia. Wszystkie potwierdzenia płatności warto zachować razem z dokumentacją zakupu.

    Na etapie rozliczenia nie zmieniaj samodzielnie ustalonego sposobu płatności. Kwoty, rachunki i terminy powinny odpowiadać dokumentom transakcyjnym.

    16PRZEKAZANIE NIERUCHOMOŚCI

    Odbierz nieruchomość na podstawie protokołu zdawczo-odbiorczego.

    Przekazanie kluczy powinno zamknąć praktyczną część transakcji. Warto udokumentować stan nieruchomości i najważniejsze informacje w dniu jej wydania.

    Odbiór powinien dokumentować faktyczny stan nieruchomości w chwili jej przekazania. Protokół jest przydatny nie tylko dla stron, lecz także przy późniejszym rozliczaniu mediów i ustalaniu, jakie elementy wyposażenia znajdowały się w lokalu.

    Warto sprawdzić liczniki, komplet kluczy, piloty, urządzenia i wyposażenie objęte ustaleniami. Jeżeli podczas odbioru ujawnione zostaną niezgodności, należy je zapisać wraz ze sposobem i terminem ich rozwiązania.

    • spisz stany liczników;
    • odnotuj liczbę przekazanych kluczy i pilotów;
    • sprawdź pozostające wyposażenie;
    • odnotuj zauważone niezgodności, jeśli występują;
    • odbierz dokumentację i instrukcje urządzeń;
    • podpisz protokół zdawczo-odbiorczy;
    • następnie uporządkuj umowy dotyczące mediów i pozostałe formalności.

    Przekazanie nieruchomości to moment, w którym odpowiedzialność za jej codzienne użytkowanie przechodzi w praktyce na kupującego. Dlatego warto jeszcze raz obejrzeć nieruchomość i sprawdzić, czy znajduje się w uzgodnionym stanie.

    Po podpisaniu protokołu pozostają kwestie organizacyjne: przepisanie lub zawarcie umów dotyczących mediów, ubezpieczenie, zgłoszenia wymagane w konkretnej sytuacji oraz zabezpieczenie całej dokumentacji. Dopiero wtedy proces zakupu można uznać za praktycznie domknięty.

    Klucze to nie jedyny element przekazania. Protokół porządkuje stan liczników, wyposażenie, dokumentację i faktyczny moment przejęcia nieruchomości.

    17CHECKLISTA RENTMARKET

    Zakup nieruchomości krok po kroku – lista kontrolna.

    • określ swoje potrzeby i kryteria;
    • ustal pełny budżet;
    • sprawdź możliwości finansowania;
    • wybierz interesujące oferty;
    • przeanalizuj ogłoszenie przed prezentacją;
    • obejrzyj nieruchomość;
    • sprawdź stan techniczny;
    • oceń lokalizację i otoczenie;
    • zweryfikuj stan prawny;
    • sprawdź księgę wieczystą i pozostałe dokumenty;
    • policz pełny koszt zakupu;
    • porównaj cenę z rynkiem;
    • złóż ofertę i przeprowadź negocjacje;
    • uzgodnij warunki transakcji;
    • przeczytaj i podpisz umowę przedwstępną;
    • przy finansowaniu bankowym przeprowadź procedurę kredytową;
    • sprawdź dokumenty ponownie przed aktem;
    • przeczytaj projekt aktu notarialnego;
    • podpisz umowę sprzedaży i rozlicz cenę;
    • odbierz nieruchomość na podstawie protokołu.

    Checklistę najlepiej wykorzystać kilka razy, a nie dopiero dzień przed aktem. Pierwszy raz może służyć do przygotowania poszukiwań, kolejny do oceny konkretnej nieruchomości, a ostatni do sprawdzenia, czy przed finalizacją nie pozostała żadna niewyjaśniona kwestia.

    Lista kontrolna ma sens wtedy, gdy jest używana na kolejnych etapach, a nie dopiero przed podpisaniem aktu. Pozwala uporządkować dokumenty, pytania i decyzje oraz ograniczyć ryzyko pominięcia istotnej kwestii pod wpływem emocji.

    Warto dopasować checklistę do konkretnej nieruchomości. Zakup mieszkania, domu, działki czy lokalu użytkowego wiąże się z innymi dokumentami i ryzykami, dlatego uniwersalna lista powinna być jedynie punktem wyjścia.

    Nie wszystkie punkty będą miały takie samo znaczenie w każdej transakcji. Lista ma pomagać w uporządkowaniu procesu, ale zawsze trzeba ją dostosować do rodzaju nieruchomości, jej stanu prawnego, technicznego i sposobu finansowania.

    Najbezpieczniej traktować zakup jako proces, a nie pojedynczą decyzję. Każdy zakończony etap powinien dawać podstawę do świadomego przejścia do następnego.

    18PODSUMOWANIE

    Jak wygląda zakup nieruchomości krok po kroku?

    Proces zaczyna się od określenia potrzeb i możliwości finansowych. Następnie przychodzi czas na poszukiwanie ofert, oględziny, sprawdzenie stanu technicznego, lokalizacji, dokumentów oraz stanu prawnego.

    Bezpieczny zakup nieruchomości jest wynikiem kilku powiązanych decyzji: właściwego budżetu, rzetelnych oględzin, analizy dokumentów, rozsądnych negocjacji i poprawnie przygotowanych umów. Pominięcie jednego z tych etapów może wpływać na cały proces.

    Największą wartość daje konsekwentne weryfikowanie informacji przed podjęciem zobowiązania. Dobra transakcja nie polega na maksymalnym przyspieszeniu zakupu, lecz na takim prowadzeniu procesu, aby kupujący wiedział, co nabywa, za ile i na jakich warunkach.

    Dopiero po zebraniu tych informacji można świadomie ocenić cenę, przeprowadzić negocjacje i ustalić warunki transakcji. Kolejne etapy to umowa przedwstępna, ewentualne finansowanie bankowe, przygotowanie dokumentów, akt notarialny, rozliczenie ceny i przekazanie nieruchomości.

    Nie każda transakcja przebiega identycznie. Kolejność niektórych czynności może zależeć od rodzaju nieruchomości, sposobu finansowania i sytuacji stron, ale zasada pozostaje podobna – najpierw sprawdzenie, później zobowiązanie.

    Największą wartością uporządkowanego procesu jest możliwość podejmowania kolejnych decyzji na podstawie coraz pełniejszych informacji. Nie musisz wiedzieć wszystkiego przy pierwszym kontakcie z ofertą, ale przed każdym kolejnym zobowiązaniem powinieneś mieć wyjaśnione kwestie istotne dla danego etapu.

    Dzięki temu zakup nie sprowadza się do jednego momentu przy stole notarialnym. Jest serią świadomych kroków, w których sprawdzasz nieruchomość, oceniasz ryzyko, planujesz finansowanie i dopiero wtedy przechodzisz dalej.

    Zakup nieruchomości krok po kroku to przede wszystkim właściwa kolejność decyzji: potrzeby, budżet, wybór, weryfikacja, negocjacje, umowa, finansowanie, akt i przekazanie. Im mniej etapów pomijasz, tym bardziej świadomie przechodzisz przez całą transakcję.
  • Jak kupić dom?

    Jak kupić dom?

    Jak kupić dom bezpiecznie i nie przeoczyć problemów, które po transakcji mogą oznaczać kosztowny remont albo dodatkowe formalności? Przy zakupie domu trzeba ocenić nie tylko cenę, lokalizację i układ pomieszczeń, ale również działkę, stan prawny, konstrukcję budynku, dach, instalacje, ogrzewanie, media, dostęp do drogi oraz dokumentację. Dobra decyzja wymaga więc połączenia oględzin, analizy dokumentów, realnego budżetu i świadomego zaplanowania całego procesu zakupu.

    PORADNIK RENTMARKET

    Dobry dom to nie tylko taki, w którym od razu wyobrażasz sobie życie. To przede wszystkim nieruchomość, której stan prawny, techniczny i koszty są przez Ciebie świadomie sprawdzone przed zakupem.

    1ZANIM ZACZNIESZ SZUKAĆ

    Najpierw określ, jakiego domu naprawdę potrzebujesz.

    Zanim zaczniesz przeglądać ogłoszenia, ustal własne kryteria. Przy domu łatwo zachwycić się dużą działką, widokiem, kominkiem albo przestronnym salonem i dopiero później zauważyć, że codzienny dojazd zajmuje godzinę, utrzymanie budynku jest drogie albo część powierzchni w praktyce nie jest Ci potrzebna.

    Ustal przede wszystkim:

    • maksymalny budżet całej transakcji, a nie tylko cenę zakupu;
    • lokalizację i maksymalny akceptowalny czas dojazdu;
    • minimalną i maksymalną powierzchnię domu;
    • liczbę pokoi i potrzebny układ funkcjonalny;
    • wielkość działki, którą rzeczywiście chcesz utrzymywać;
    • rodzaj zabudowy: wolnostojąca, bliźniacza lub szeregowa;
    • rynek pierwotny czy wtórny;
    • dom gotowy do zamieszkania, do odświeżenia czy do remontu;
    • garaż, budynki gospodarcze, miejsce do pracy, ogród lub inne elementy, które są dla Ciebie naprawdę istotne;

    Oddziel „muszę mieć” od „dobrze byłoby mieć”. Dzięki temu łatwiej porównasz nieruchomości i skupisz się na domu, który rzeczywiście odpowiada Twoim potrzebom.

    2BUDŻET

    Policz prawdziwy koszt zakupu domu.

    Cena z ogłoszenia nie jest całkowitym kosztem zakupu. Przy domu szczególnie ważne jest pozostawienie rezerwy finansowej, ponieważ nawet nieruchomość wyglądająca na zadbaną może wymagać prac, których nie widać podczas pierwszej prezentacji.

    W budżecie uwzględnij:

    • cenę nieruchomości;
    • koszty notarialne i sądowe;
    • podatki związane z transakcją – jeżeli dotyczą konkretnego zakupu;
    • koszty kredytu i zabezpieczeń wymaganych przez bank;
    • wynagrodzenie pośrednika – jeżeli występuje po Twojej stronie;
    • koszt ekspertyzy lub oględzin technicznych;
    • remont, modernizację i wyposażenie;
    • przeprowadzkę;
    • rezerwę na wydatki, których nie udało się przewidzieć;

    Jeżeli kupujesz dom wymagający remontu, nie opieraj decyzji wyłącznie na orientacyjnej kwocie „na metr”. Najdroższe są często elementy, których efekt wizualny jest niewielki: dach, konstrukcja, izolacje, odwodnienie, instalacja elektryczna, ogrzewanie czy kanalizacja.

    Nie wydawaj całej dostępnej kwoty na sam zakup. Przy domu warto zachować rezerwę na naprawy, modernizacje i wydatki, których nie dało się przewidzieć przed transakcją.

    3LOKALIZACJA

    Sprawdź nie tylko adres, ale też codzienne życie w tej lokalizacji.

    W przypadku domu lokalizacja wpływa nie tylko na wartość nieruchomości, ale również na codzienny czas i koszty. Kilkanaście kilometrów poza miastem może wyglądać atrakcyjnie na mapie, ale zupełnie inaczej odczuwa się tę odległość przy dwóch dojazdach dziennie, korkach albo braku komunikacji publicznej.

    Sprawdź w praktyce:

    • czas dojazdu do pracy w godzinach szczytu;
    • dojazd do szkół, przedszkoli, sklepów i usług;
    • dostępność komunikacji publicznej;
    • stan dróg i ich utrzymanie zimą;
    • hałas z dróg, kolei, zakładów i innych źródeł;
    • oświetlenie okolicy po zmroku;
    • sąsiednią zabudowę i sposób użytkowania pobliskich terenów;
    • zasięg telefonii i dostęp do szybkiego internetu, jeżeli jest dla Ciebie istotny;

    Warto przyjechać w okolice więcej niż raz – rano, po południu i wieczorem. Miejsce spokojne podczas sobotniej prezentacji może wyglądać zupełnie inaczej w poniedziałek o 7:30.

    Dom to nie tylko budynek i działka. Kupujesz również codzienne dojazdy, sąsiedztwo, dostęp do usług i sposób funkcjonowania w danej lokalizacji.

    4DZIAŁKA

    Przy zakupie domu kupujesz również grunt.

    Stan działki i prawa z nią związane mogą być równie ważne jak sam budynek. Sprawdź, co dokładnie jest przedmiotem sprzedaży i czy sposób korzystania z nieruchomości odpowiada dokumentom.

    Zwróć uwagę na:

    • numery ewidencyjne i powierzchnię działek;
    • przebieg granic, szczególnie gdy ogrodzenie stoi blisko granicy lub jego położenie budzi wątpliwości;
    • kształt i ukształtowanie terenu;
    • sposób odprowadzania wody opadowej;
    • skarpy, obniżenia i miejsca, w których może gromadzić się woda;
    • istniejące budynki gospodarcze, garaże i inne obiekty;
    • przebieg sieci i urządzeń infrastruktury;
    • drzewa i zagospodarowanie mogące ograniczać przyszłe plany;

    Ogrodzenie nie zawsze pokazuje prawny przebieg granicy. Jeżeli granice mają znaczenie dla Twoich planów, zweryfikuj dokumentację, a w razie potrzeby skonsultuj ją z geodetą.

    5DROGA I DOJAZD

    Upewnij się, że nieruchomość ma prawnie zapewniony dostęp do drogi.

    To, że do domu fizycznie prowadzi droga, nie oznacza jeszcze, że sytuacja prawna dojazdu jest prawidłowo uregulowana. Ustal, czy działka ma bezpośredni dostęp do drogi publicznej, udział w drodze wewnętrznej czy ustanowioną służebność.

    Sprawdź:

    • kto jest właścicielem drogi;
    • na jakiej podstawie właściciel domu z niej korzysta;
    • czy odpowiednie prawa są ujawnione w dokumentach;
    • kto ponosi koszty utrzymania i remontów drogi prywatnej;
    • czy droga ma parametry wystarczające dla Twojego sposobu korzystania z nieruchomości;

    Fizyczny dojazd do domu nie wystarczy. Przed zakupem upewnij się, że dostęp do drogi jest również prawnie uregulowany.

    6PLANOWANIE PRZESTRZENNE

    Sprawdź, co może powstać obok domu.

    Dzisiejszy widok z okna nie jest gwarancją, że otoczenie pozostanie takie samo. Przed zakupem sprawdź miejscowy plan zagospodarowania przestrzennego, a tam, gdzie go nie ma, dostępne informacje planistyczne i wydane decyzje dotyczące sąsiednich terenów.

    Interesuje Cię nie tylko Twoja działka. Sprawdź również grunty w sąsiedztwie: ich przeznaczenie, planowane drogi, zabudowę mieszkaniową, usługową lub produkcyjną oraz inne inwestycje mogące wpływać na komfort i wartość nieruchomości.

    Nie kupuj wyłącznie dzisiejszego widoku z okna. Sprawdź, jakie przeznaczenie mają sąsiednie tereny i co może powstać w otoczeniu nieruchomości.

    7STAN PRAWNY

    Przeczytaj księgę wieczystą, zanim podejmiesz zobowiązanie.

    Księga wieczysta jest jednym z podstawowych źródeł informacji o stanie prawnym nieruchomości. Nie ograniczaj się do sprawdzenia nazwiska właściciela.

    Przeanalizuj wszystkie działy księgi:

    • Dział I-O – oznaczenie nieruchomości;
    • Dział I-Sp – prawa związane z własnością;
    • Dział II – właściciel lub współwłaściciele;
    • Dział III – prawa, roszczenia, ograniczenia i służebności;
    • Dział IV – hipoteki;

    Zwróć uwagę również na wzmianki o złożonych wnioskach. Mogą oznaczać, że treść księgi jest w trakcie zmiany.

    Jeżeli nieruchomość składa się z kilku działek, korzysta z drogi prywatnej albo sprzedaż obejmuje dodatkowe grunty, sprawdzenie jednej księgi może nie wystarczyć.

    Księga wieczysta wymaga analizy wszystkich działów oraz wzmianek. Samo potwierdzenie właściciela nie wystarcza do oceny stanu prawnego nieruchomości.

    8DOKUMENTY BUDYNKU

    Sprawdź, czy rzeczywisty dom odpowiada dokumentacji.

    W starszych nieruchomościach dom mógł być przez lata rozbudowywany, przebudowywany albo zmieniano sposób użytkowania części pomieszczeń. Nie zakładaj automatycznie, że każda widoczna część budynku została wykonana i udokumentowana prawidłowo.

    W zależności od wieku i historii nieruchomości warto ustalić m.in.:

    • na jakiej podstawie powstał budynek;
    • czy budowa została formalnie zakończona;
    • czy późniejsze rozbudowy i przebudowy były prowadzone zgodnie z wymaganiami;
    • czy powierzchnia i sposób użytkowania odpowiadają dokumentom;
    • czy istnieje dokumentacja techniczna, projekty, decyzje i protokoły;
    • czy sprzedający posiada świadectwo charakterystyki energetycznej, jeżeli jest wymagane dla danej transakcji;

    Rzeczywisty stan domu powinien odpowiadać dokumentacji. Każdą rozbudowę, przebudowę lub niejasność warto wyjaśnić przed podpisaniem umowy.

    9STAN TECHNICZNY

    Nie oceniaj domu wyłącznie po tym, co widać na pierwszy rzut oka.

    Świeżo pomalowane ściany i nowa podłoga nie powiedzą Ci wiele o konstrukcji, izolacji czy stanie instalacji. Przy domu szczególnie opłacalne może być przeprowadzenie dokładnych oględzin z osobą posiadającą odpowiednią wiedzę techniczną.

    Sprawdź przede wszystkim:

    • fundamenty i widoczne elementy konstrukcyjne;
    • pęknięcia i rysy na ścianach;
    • ślady wilgoci, pleśni i zawilgocenia piwnic;
    • stan stropów i schodów;
    • dach, więźbę, pokrycie, obróbki i rynny;
    • kominy;
    • elewację i ocieplenie;
    • okna i drzwi;
    • tarasy, balkony i miejsca szczególnie narażone na wodę;
    • odwodnienie terenu wokół budynku;

    Nie każda rysa oznacza wadę konstrukcyjną i nie każda wilgotna plama oznacza poważny problem. Ich przyczynę powinien jednak ocenić ktoś, kto potrafi odróżnić defekt kosmetyczny od objawu większej usterki.

    Wykończenie można zmienić stosunkowo łatwo. Problemy konstrukcyjne, wilgoć, dach czy odwodnienie mogą oznaczać znacznie większe koszty, dlatego stan techniczny warto oceniać szerzej niż po wyglądzie wnętrza.

    10INSTALACJE

    To, czego nie widać, może kosztować najwięcej.

    Stan instalacji ma ogromny wpływ na późniejsze koszty. W starszym domu wymiana instalacji często oznacza również kucie ścian, odtwarzanie tynków, podłóg i wykończenia.

    Zweryfikuj:

    • instalację elektryczną – jej wiek, materiał, zabezpieczenia i rozdzielnię;
    • instalację wodną i kanalizacyjną;
    • źródło ogrzewania i jego wiek;
    • instalację centralnego ogrzewania;
    • gaz, jeżeli jest doprowadzony;
    • wentylację i przewody kominowe;
    • przyłącza i faktyczną dostępność mediów;

    Jeżeli dom korzysta z własnego ujęcia wody, szamba albo przydomowej oczyszczalni, sprawdź ich stan, dokumentację i sposób eksploatacji.

    Instalacje są często niewidoczne podczas prezentacji, ale ich wymiana może należeć do najdroższych prac w domu. Ich stan warto poznać przed zakupem.

    11OGRZEWANIE I ENERGIA

    Zapytaj nie tylko „czym ogrzewany?”, ale „ile kosztuje utrzymanie?”.

    Dwa domy o podobnej powierzchni mogą generować zupełnie inne rachunki. Znaczenie mają technologia budowy, izolacja ścian i dachu, stolarka, źródło ciepła, temperatura utrzymywana przez mieszkańców oraz rzeczywista powierzchnia ogrzewana.

    Poproś o informacje dotyczące:

    • rocznego zużycia energii lub paliwa;
    • rachunków z ostatnich okresów;
    • wieku i serwisowania urządzeń grzewczych;
    • ocieplenia budynku i dachu;
    • wymiany okien;
    • instalacji fotowoltaicznej, magazynu energii lub innych systemów – jeśli występują;

    Świadectwo charakterystyki energetycznej jest ważnym źródłem informacji, ale warto zestawić je z faktycznymi rachunkami i sposobem użytkowania domu przez obecnych mieszkańców.

    Nie oceniaj kosztów utrzymania wyłącznie po rodzaju ogrzewania. Liczy się cały budynek, jego izolacja, urządzenia oraz rzeczywiste zużycie energii.

    12DOM DO REMONTU

    Niska cena zakupu nie zawsze oznacza tani dom.

    Dom wymagający modernizacji może być bardzo dobrą decyzją, jeśli cena uwzględnia rzeczywisty zakres prac. Problem pojawia się wtedy, gdy kupujący wycenia remont na podstawie elementów widocznych, pomijając konstrukcję i instalacje.

    Podziel planowane prace na trzy grupy:

    • konieczne od razu – np. przeciekający dach, niebezpieczna instalacja, niesprawne ogrzewanie;
    • konieczne w najbliższych latach – np. stolarka, ocieplenie, modernizacja instalacji;
    • estetyczne – podłogi, malowanie, kuchnia, łazienki i aranżacja;

    Przed zakupem większego remontu dobrze jest przygotować przynajmniej wstępny zakres prac i realny budżet. Do wyliczenia dodaj rezerwę na elementy, które mogą ujawnić się dopiero po rozpoczęciu robót.

    Porównuj cenę domu razem z realnym kosztem remontu. Dopiero suma zakupu, koniecznych prac i rezerwy pokazuje rzeczywisty koszt nieruchomości.

    13OGLĘDZINY

    Dobrego domu nie trzeba kupować po jednej prezentacji.

    Pierwsze oględziny służą przede wszystkim sprawdzeniu, czy nieruchomość odpowiada Ci pod względem lokalizacji, przestrzeni i układu. Jeżeli dom przechodzi ten etap, kolejne oględziny mogą być znacznie bardziej techniczne.

    Podczas oględzin:

    • obejdź cały budynek z zewnątrz;
    • zajrzyj do piwnicy, garażu, kotłowni i na poddasze, jeżeli są dostępne;
    • sprawdź ściany przy podłodze i w narożnikach;
    • obejrzyj sufity pod kątem zacieków;
    • otwórz okna i drzwi;
    • sprawdź ciśnienie wody i podstawowe działanie instalacji, jeśli jest to możliwe;
    • zapytaj o wszystkie widoczne naprawy i ślady uszkodzeń;
    • obejrzyj działkę po opadach, jeśli masz taką możliwość;

    Przy poważnej decyzji zakupowej rozważ ponowne oględziny z inspektorem, konstruktorem lub innym odpowiednim specjalistą – szczególnie przy starszym domu albo nieruchomości wymagającej remontu.

    Pierwsza prezentacja ma pomóc ocenić, czy dom Ci odpowiada. Przy poważnym zainteresowaniu warto wrócić na dokładniejsze oględziny i – gdy sytuacja tego wymaga – zabrać odpowiedniego specjalistę.

    14PYTANIA DO SPRZEDAJĄCEGO

    Pytaj o historię domu, nie tylko o jego wyposażenie.

    Rozmowa ze sprzedającym może ujawnić informacje, których nie znajdziesz w ogłoszeniu.

    Zapytaj m.in.:

    • kiedy dom został wybudowany i jakie prace wykonano później;
    • kiedy remontowano dach, elewację i instalacje;
    • czy występowały zalania, przecieki lub problemy z wilgocią;
    • jakie były większe awarie;
    • ile kosztuje ogrzewanie i pozostałe media;
    • co dokładnie pozostaje w cenie;
    • czy występują spory dotyczące granic, drogi lub sąsiedztwa;
    • jaki jest planowany termin wydania domu;

    Istotne ustalenia, które mają znaczenie dla Twojej decyzji, powinny później znaleźć odpowiednie odzwierciedlenie w dokumentach transakcji.

    Pytania do sprzedającego pomagają poznać historię nieruchomości, ale najważniejsze ustalenia powinny później znaleźć potwierdzenie w dokumentach.

    15ANALIZA CENY

    Sprawdź, za co naprawdę płacisz.

    Porównywanie domów wyłącznie przez cenę za metr kwadratowy bywa mylące. Wartość tworzą jednocześnie budynek, działka, lokalizacja, standard, stan techniczny, uzbrojenie, zabudowania dodatkowe i możliwości nieruchomości.

    Porównując oferty, uwzględniaj:

    • lokalizację i mikrolokalizację;
    • powierzchnię oraz funkcjonalność domu;
    • wielkość i cechy działki;
    • rok i technologię budowy;
    • stan techniczny;
    • standard wykończenia;
    • rodzaj ogrzewania i efektywność energetyczną;
    • garaż i budynki dodatkowe;
    • konieczne nakłady po zakupie;

    Cena za metr to tylko jeden z punktów odniesienia. Przy domu trzeba jednocześnie ocenić budynek, działkę, lokalizację, stan techniczny i przyszłe nakłady.

    16NEGOCJACJE

    Negocjuj na podstawie faktów, nie przypadkowej kwoty.

    Dobre negocjacje zaczynają się przed złożeniem oferty. Jeśli potrafisz wskazać konkretne nakłady, stan techniczny, ograniczenia nieruchomości oraz poziom cen porównywalnych domów, Twoja propozycja ma znacznie mocniejsze uzasadnienie.

    Oprócz ceny negocjować można również termin wydania, pozostawienie wyposażenia, sposób rozliczenia określonych elementów czy harmonogram transakcji.

    Negocjuj na podstawie konkretnych informacji o nieruchomości. Cena jest ważna, ale równie istotne mogą być warunki umowy, termin wydania i zakres pozostającego wyposażenia.

    17UMOWA PRZEDWSTĘPNA

    Nie podpisuj jej, dopóki nie wiesz, co zostało sprawdzone.

    Umowa przedwstępna porządkuje warunki przyszłej sprzedaży. Jej treść powinna odpowiadać konkretnej sytuacji nieruchomości i sposobowi finansowania.

    Powinna jasno określać m.in.:

    • strony umowy;
    • nieruchomość będącą przedmiotem sprzedaży;
    • cenę;
    • termin zawarcia umowy przyrzeczonej;
    • zasady i terminy płatności;
    • kwotę przekazywaną przy podpisaniu i jej charakter;
    • warunki związane z finansowaniem kredytem, jeśli zakup jest kredytowany;
    • termin oraz warunki wydania nieruchomości;
    • istotne uzgodnienia dotyczące wyposażenia lub stanu domu;

    Nie traktuj pojęć „zadatek” i „zaliczka” jako synonimów. Mogą wywoływać inne skutki prawne, dlatego zapis powinien odpowiadać rzeczywistemu zamiarowi stron.

    Umowa przedwstępna nie jest formalnością. Powinna jasno opisywać nieruchomość, cenę, terminy, płatności, warunki finansowania i najważniejsze ustalenia stron.

    18KREDYT

    Jeśli finansujesz zakup kredytem, zaplanuj transakcję pod procedurę banku.

    Przed złożeniem wiążącej oferty warto znać swoją sytuację finansową i orientacyjną zdolność kredytową. Bank będzie oceniał nie tylko kupującego, ale również samą nieruchomość.

    Dom nietypowy, w złym stanie, z niejasną dokumentacją albo problemem dotyczącym gruntu może być trudniejszy do zaakceptowania jako zabezpieczenie kredytu. W umowie przedwstępnej trzeba więc rozsądnie ustalić terminy i uwzględnić czas potrzebny na dokumenty, wycenę oraz decyzję banku.

    Przy zakupie na kredyt trzeba uwzględnić nie tylko zdolność kupującego, ale również to, czy sama nieruchomość będzie akceptowalnym zabezpieczeniem dla banku.

    19PRZED NOTARIUSZEM

    Jeszcze raz sprawdź stan prawny i ustalenia transakcji.

    Między umową przedwstępną a aktem notarialnym sytuacja może się zmienić. Przed finalizacją należy ponownie zweryfikować najważniejsze dokumenty i upewnić się, że warunki odpowiadają wcześniejszym ustaleniom.

    Przed podpisaniem aktu sprawdź w szczególności:

    • aktualną treść księgi wieczystej i ewentualne nowe wzmianki;
    • dokumenty wymagane do konkretnej transakcji;
    • cenę i sposób zapłaty;
    • sposób rozliczenia ewentualnego zadłużenia zabezpieczonego hipoteką;
    • termin wydania domu;
    • wyposażenie pozostające w nieruchomości;
    • liczbę kompletów kluczy, pilotów i innych elementów przekazywanych kupującemu;

    Przed finalizacją sprawdź najważniejsze dokumenty ponownie. Stan prawny i ustalenia transakcji powinny być aktualne na moment podpisania aktu.

    20AKT NOTARIALNY

    Przeczytaj projekt aktu przed dniem podpisania.

    Nie czekaj z zapoznaniem się z treścią dokumentu do chwili, gdy wszyscy siedzą już w kancelarii. Poproś o możliwość wcześniejszego zapoznania się z projektem i sprawdź dane, oznaczenie nieruchomości, cenę, terminy, sposób płatności oraz pozostałe uzgodnienia.

    Jeżeli czegoś nie rozumiesz, pytaj. Akt notarialny finalizuje jedną z najważniejszych decyzji finansowych, więc każdy istotny zapis powinien być dla Ciebie jasny przed podpisaniem.

    Projekt aktu warto przeczytać przed wizytą w kancelarii. Wszystkie dane, terminy, płatności i ustalenia powinny być dla Ciebie jasne przed podpisaniem.

    21PRZEKAZANIE DOMU

    Klucze to nie wszystko – przygotuj protokół zdawczo-odbiorczy.

    Przy wydaniu nieruchomości spisz stan domu i elementów przekazywanych wraz z nim. To porządkuje moment, od którego faktycznie przejmujesz nieruchomość.

    W protokole warto ująć:

    • datę i godzinę przekazania;
    • stany liczników;
    • liczbę przekazanych kluczy i pilotów;
    • wyposażenie pozostające w domu;
    • przekazywaną dokumentację urządzeń i instalacji;
    • zauważone przy odbiorze istotne ustalenia dotyczące stanu nieruchomości;

    Warto wykonać również zdjęcia liczników i najważniejszych elementów nieruchomości w dniu przekazania.

    Przekazanie domu zakończ protokołem. Stany liczników, klucze, wyposażenie i dokumentacja powinny być jasno zapisane w dniu wydania nieruchomości.

    22PO ZAKUPIE

    Po akcie pozostaje jeszcze kilka praktycznych formalności.

    Po przejęciu domu uporządkuj sprawy związane z mediami, ubezpieczeniem i obowiązkami właściciela. Zakres czynności zależy od konkretnej nieruchomości i sposobu jej użytkowania.

    Na liście mogą znaleźć się m.in.:

    • przepisanie lub zawarcie umów dotyczących mediów;
    • ubezpieczenie nieruchomości;
    • zgłoszenia wymagane wobec właściwych instytucji lub organów;
    • uporządkowanie dokumentacji domu;
    • zaplanowanie serwisów i przeglądów urządzeń;
    • zmiana zamków, jeśli uznasz ją za potrzebną;

    Zakup nie kończy się na podpisaniu aktu. Po przejęciu domu uporządkuj media, ubezpieczenie, dokumentację oraz obowiązki związane z dalszym użytkowaniem nieruchomości.

    23CHECKLISTA RENTMARKET

    Co sprawdzić przed zakupem domu?

    Przed ostateczną decyzją przejdź jeszcze raz przez najważniejsze punkty:

    • Czy lokalizacja odpowiada Twojemu codziennemu życiu?
    • Czy znasz całkowity budżet zakupu i masz rezerwę?
    • Czy sprawdziłeś działkę i jej granice?
    • Czy dostęp do drogi jest prawnie uregulowany?
    • Czy sprawdziłeś planowanie przestrzenne również dla sąsiedztwa?
    • Czy przeanalizowałeś całą księgę wieczystą i wzmianki?
    • Czy wiesz, czy budynek i późniejsze zmiany mają właściwą dokumentację?
    • Czy sprawdziłeś konstrukcję, dach i problem wilgoci?
    • Czy znasz stan instalacji?
    • Czy znasz sposób ogrzewania i rzeczywiste koszty utrzymania?
    • Czy oszacowałeś remont wraz z rezerwą?
    • Czy w razie potrzeby dom obejrzał odpowiedni specjalista?
    • Czy wiesz dokładnie, co pozostaje w cenie?
    • Czy warunki umowy przedwstępnej chronią ustalenia stron?
    • Czy przed aktem ponownie sprawdzono dokumenty i księgę wieczystą?
    • Czy sposób i termin przekazania domu są jasno ustalone?

    Najważniejsza zasada: nie spiesz się z decyzją tylko dlatego, że dom zrobił świetne pierwsze wrażenie. Im większa wartość transakcji i bardziej złożona nieruchomość, tym więcej warto sprawdzić przed podpisaniem dokumentów – nie po zakupie.

    24PODSUMOWANIE

    Jak bezpiecznie kupić dom?

    Zakup domu można uporządkować w prostą kolejność: określ potrzeby i budżet, sprawdź lokalizację oraz działkę, zweryfikuj stan prawny i dokumentację, dokładnie oceń stan techniczny, policz przyszłe nakłady, a dopiero później negocjuj i przechodź do umów.

    Nie każda wada dyskwalifikuje nieruchomość. Dom wymagający remontu może być dobrym zakupem, podobnie jak nieruchomość z określonymi ograniczeniami może odpowiadać konkretnemu kupującemu. Kluczowe jest to, żeby przed zakupem wiedzieć, co kupujesz, jakie obowiązki i koszty przejmujesz oraz czy cena jest adekwatna do rzeczywistego stanu nieruchomości.

    Dom wybieraj sercem dopiero wtedy, gdy najważniejsze rzeczy sprawdzisz głową.

  • Jak kupić mieszkanie?

    Jak kupić mieszkanie?

    PORADNIK RENTMARKET

    Zakup mieszkania to nie tylko znalezienie odpowiedniego ogłoszenia i uzgodnienie ceny. To proces, w którym trzeba połączyć własne potrzeby, możliwości finansowe, ocenę nieruchomości, dokumenty, negocjacje i bezpieczne przeprowadzenie transakcji.

    W tym poradniku przechodzimy przez cały proces krok po kroku – od określenia budżetu i rozpoczęcia poszukiwań, przez prezentację i sprawdzenie mieszkania, aż po umowę, akt notarialny i odbiór kluczy.

    Dobre mieszkanie to nie tylko takie, które Ci się podoba. Powinno również odpowiadać Twoim potrzebom, możliwościom finansowym i przejść właściwą weryfikację przed zakupem.

    1ZANIM ZACZNIESZ SZUKAĆ

    Najpierw określ, czego naprawdę potrzebujesz.

    Kupno mieszkania zaczyna się dużo wcześniej niż podczas pierwszej prezentacji. Zanim zaczniesz przeglądać setki ogłoszeń, określ swoje potrzeby, możliwości finansowe i rzeczy, z których nie chcesz rezygnować.

    Zastanów się, czy mieszkanie kupujesz dla siebie, rodziny czy jako inwestycję. Określ preferowaną lokalizację, minimalny metraż, liczbę pokoi, piętro, dostęp do windy, balkonu, miejsca parkingowego, komunikacji, szkół, usług i terenów zielonych.

    Warto od razu rozdzielić wymagania na trzy grupy: konieczne, mile widziane i takie, z których możesz zrezygnować. Dzięki temu łatwiej porównasz oferty i nie odrzucisz dobrego mieszkania tylko dlatego, że nie spełnia każdego punktu z listy.

    W praktyce warto zacząć od opisania własnego dnia, a nie od parametrów mieszkania. Innych cech będzie potrzebowała osoba pracująca z domu, innych rodzina z dziećmi, a jeszcze innych ktoś, kto często wyjeżdża i chce ograniczyć czas poświęcany na utrzymanie nieruchomości. Dopiero z takiej analizy wynikają sensowne kryteria: dodatkowy pokój do pracy, winda, miejsce postojowe, bliskość szkoły, szybki wyjazd z miasta czy dostęp do komunikacji publicznej.

    Dobrze jest też ustalić, które cechy można poprawić po zakupie, a których praktycznie nie da się zmienić. Kolor ścian, podłogę czy zabudowę kuchenną można wymienić. Znacznie trudniej zmienić piętro, ekspozycję okien, układ pionów instalacyjnych, położenie budynku czy otoczenie. Przy porównywaniu ofert większą wagę warto więc przypisywać elementom trwałym niż tym, które łatwo poprawić podczas remontu.

    Im lepiej wiesz, czego szukasz, tym łatwiej odróżnić dobrą ofertę od mieszkania, które po prostu dobrze wygląda na zdjęciach.

    1.1BUDŻET

    Cena mieszkania to nie cały koszt zakupu.

    Ustal maksymalną kwotę, którą możesz przeznaczyć na zakup, ale pozostaw również rezerwę na wydatki związane z samą transakcją oraz późniejszym urządzeniem lub remontem nieruchomości.

    W zależności od rodzaju transakcji mogą pojawić się m.in. koszty notarialne i sądowe, podatki, wynagrodzenie pośrednika, koszty finansowania, wyceny nieruchomości, ubezpieczenia, remontu, wyposażenia czy przeprowadzki.

    Jeżeli korzystasz z kredytu hipotecznego, dobrze jest poznać swoją realną możliwość finansowania jeszcze przed rozpoczęciem intensywnych poszukiwań. Zdolność kredytowa i ostateczna decyzja banku nie są tym samym, dlatego nie warto budować całego planu zakupu na maksymalnej teoretycznej kwocie.

    Rezerwa finansowa jest szczególnie ważna wtedy, gdy kupujesz lokal z rynku wtórnego i nie znasz jeszcze dokładnego zakresu prac po przejęciu mieszkania. Nawet lokal określany jako gotowy do zamieszkania może wymagać wymiany części wyposażenia, naprawy instalacji, odświeżenia ścian albo zakupu mebli. Przy rynku pierwotnym trzeba z kolei pamiętać, że cena lokalu w stanie deweloperskim nie jest ceną mieszkania gotowego do życia – do budżetu dochodzi wykończenie, wyposażenie i często dodatkowe elementy sprzedawane osobno.

    Jeżeli zakup ma być finansowany kredytem, bezpieczniej jest nie traktować maksymalnej zdolności kredytowej jako docelowego budżetu. Bank ocenia możliwość udzielenia finansowania według własnych zasad, ale to kupujący będzie później ponosił ratę razem z kosztami utrzymania mieszkania. Warto więc policzyć wariant mniej optymistyczny: wyższą ratę, większe opłaty eksploatacyjne lub czasowy spadek dochodów i sprawdzić, czy domowy budżet nadal pozostaje stabilny.

    Patrz na całkowity koszt zakupu, a nie tylko na cenę widoczną w ogłoszeniu.

    2POSZUKIWANIE MIESZKANIA

    Porównuj oferty, ale porównuj je świadomie.

    Gdy znasz już swoje kryteria i budżet, możesz rozpocząć właściwe poszukiwania. Korzystaj z filtrów, mapy i informacji zawartych w ogłoszeniach, ale nie ograniczaj oceny nieruchomości wyłącznie do ceny za metr kwadratowy.

    Dwa mieszkania o podobnym metrażu w tej samej części miasta mogą mieć zupełnie inną wartość. Znaczenie mają m.in. standard budynku, stan lokalu, układ pomieszczeń, piętro, ekspozycja, balkon, winda, parking, otoczenie, hałas, koszty utrzymania oraz stan prawny.

    W RentMarket możesz wyszukiwać nieruchomości według dostępnych parametrów oraz z poziomu mapy. Możesz również przeglądać profile Agentów nieruchomości, jeżeli chcesz skorzystać ze wsparcia profesjonalisty.

    Porównując mieszkania, dobrze jest prowadzić prostą tabelę lub własne notatki. Po kilku prezentacjach szczegóły zaczynają się mieszać, dlatego warto zapisywać nie tylko cenę i metraż, ale także wysokość opłat, stan techniczny, ekspozycję, piętro, windę, parking, planowane nakłady i najważniejsze wady. Dzięki temu decyzja nie opiera się wyłącznie na emocjach z ostatniego oglądania.

    Warto również obserwować, jak długo konkretna oferta pozostaje na rynku i czy jej cena się zmienia, ale nie wyciągać z tego automatycznych wniosków. Długi czas ekspozycji może wynikać z ceny, stanu nieruchomości, sposobu prezentacji albo specyficznej grupy odbiorców. To sygnał do dokładniejszej analizy, a nie samodzielny dowód, że z mieszkaniem jest coś nie tak.

    Cena za metr jest pomocnym wskaźnikiem, ale sama nie mówi, czy konkretne mieszkanie jest dobrą ofertą.

    2.1RYNEK PIERWOTNY CZY WTÓRNY?

    Oba rozwiązania mają zalety i inne ryzyka.

    Na rynku wtórnym kupujesz lokal, który już istnieje i zazwyczaj możesz dokładnie obejrzeć jego stan, budynek oraz otoczenie. Jednocześnie trzeba szczególnie zwrócić uwagę na stan techniczny, historię nieruchomości i dokumenty.

    Na rynku pierwotnym istotne będą m.in. standard wykonania, harmonogram inwestycji, warunki umowy, dokumentacja przedsięwzięcia, koszty wykończenia oraz wiarygodność dewelopera. Przy zakupie lokalu, który dopiero powstaje, część decyzji podejmujesz na podstawie dokumentacji i projektu, a nie gotowego mieszkania.

    Nie ma jednej odpowiedzi, który rynek jest lepszy. Wybór powinien wynikać z Twojego budżetu, czasu, oczekiwanego standardu i gotowości do remontu lub wykończenia.

    Przy rynku pierwotnym kupujący powinien analizować nie tylko sam lokal, lecz także przedsięwzięcie deweloperskie i dokumenty dotyczące inwestycji. Prospekt informacyjny pozwala sprawdzić m.in. informacje o inwestycji, harmonogramie, standardzie oraz otoczeniu, a mechanizmy mieszkaniowego rachunku powierniczego i Deweloperskiego Funduszu Gwarancyjnego służą ochronie wpłat nabywców w sytuacjach przewidzianych prawem. Nie oznacza to jednak, że można zrezygnować z dokładnego czytania umowy i dokumentacji.

    Na rynku wtórnym większe znaczenie ma historia istniejącego lokalu i budynku. Możesz zobaczyć rzeczywisty stan części wspólnych, porozmawiać o kosztach utrzymania i ocenić otoczenie, ale jednocześnie trzeba sprawdzić dokumenty, ewentualne obciążenia, stan instalacji oraz zakres remontów wykonanych w mieszkaniu i całym budynku. Porównując oba rynki, warto więc zestawić nie tylko cenę za metr, ale również czas do zamieszkania, przewidywane nakłady i poziom ryzyka, które jesteś gotowy zaakceptować.

    Nie wybieraj między rynkiem pierwotnym i wtórnym na podstawie samego wieku budynku. Porównuj cały koszt, warunki zakupu i cechy konkretnej nieruchomości.

    3PIERWSZA ANALIZA OGŁOSZENIA

    Zanim umówisz prezentację, przeczytaj ofertę dokładnie.

    Sprawdź powierzchnię, liczbę pokoi, piętro, rodzaj budynku, rok budowy, formę własności, dostępne media, wysokość opłat, informacje o miejscu parkingowym, piwnicy lub komórce oraz stan techniczny.

    Zwróć uwagę na to, czego w ogłoszeniu nie ma. Brak informacji nie oznacza automatycznie problemu, ale może wskazywać pytania, które warto zadać przed prezentacją.

    Jeżeli opis jest niejasny, dopytaj o podstawowe kwestie przed przyjazdem. Pozwoli Ci to ograniczyć liczbę prezentacji nieruchomości, które od początku nie odpowiadają Twoim potrzebom.

    Zdjęcia i opis są materiałem marketingowym, dlatego powinny być traktowane jako punkt wyjścia do weryfikacji, a nie pełny obraz nieruchomości. Szerokokątny obiektyw może optycznie powiększać pomieszczenia, a starannie dobrane kadry mogą pomijać mniej atrakcyjne elementy. Jeżeli dostępny jest rzut, porównaj go ze zdjęciami i zastanów się, czy komunikacja między pomieszczeniami odpowiada Twoim potrzebom.

    Już na tym etapie warto przygotować kilka pytań, które decydują o sensie prezentacji. Jeśli warunkiem zakupu jest winda, określone miejsce parkingowe, możliwość szybkiego wydania mieszkania albo konkretny poziom miesięcznych kosztów, potwierdź te informacje wcześniej. Kilkuminutowa rozmowa może oszczędzić czas obu stron i pozwala skupić się na ofertach, które rzeczywiście spełniają podstawowe kryteria.

    Dobre ogłoszenie pomaga podjąć decyzję o obejrzeniu mieszkania. Nie powinno jednak zastępować jego weryfikacji.

    3.1LOKALIZACJA

    Sprawdź nie tylko adres, ale codzienne otoczenie.

    Lokalizację warto ocenić z perspektywy własnego stylu życia. Sprawdź rzeczywisty czas dojazdu do pracy, szkoły lub innych ważnych miejsc, dostępność komunikacji, sklepów, usług i terenów rekreacyjnych.

    Jeżeli możesz, odwiedź okolicę o różnych porach. Miejsce spokojne w południe może wyglądać zupełnie inaczej w godzinach szczytu lub wieczorem.

    Sprawdź także najbliższe otoczenie budynku: miejsca parkingowe, natężenie ruchu, sąsiednią zabudowę, źródła hałasu i inne elementy, których nie widać na zdjęciach wnętrza.

    Przy ocenie lokalizacji warto rozróżnić odległość na mapie od rzeczywistej wygody codziennego funkcjonowania. Kilometr do szkoły lub przystanku może oznaczać wygodny spacer albo trasę przez ruchliwą drogę bez bezpiecznego przejścia. Podobnie kilka minut jazdy samochodem poza godzinami szczytu może zmienić się w znacznie dłuższy dojazd rano. Najlepszym testem jest przejście lub przejechanie najważniejszych tras w porach, w których rzeczywiście będziesz z nich korzystać.

    Zwróć też uwagę na możliwe zmiany w otoczeniu. Pusty teren za oknem nie musi pozostać pusty, a obecny widok nie zawsze jest cechą trwałą. Jeżeli otoczenie ma dla Ciebie duże znaczenie, warto sprawdzić dostępne informacje planistyczne i charakter sąsiednich działek. Celem nie jest przewidzenie każdej przyszłej inwestycji, lecz ograniczenie ryzyka zakupu mieszkania wyłącznie na podstawie obecnego obrazu okolicy.

    Kupujesz nie tylko mieszkanie. Kupujesz również jego lokalizację, otoczenie i codzienny sposób funkcjonowania w tym miejscu.

    4PREZENTACJA MIESZKANIA

    Na oglądaniu nie skupiaj się wyłącznie na wystroju.

    Ładne meble, światło i przygotowanie mieszkania mogą zrobić dobre pierwsze wrażenie. Podczas prezentacji warto jednak patrzeć przede wszystkim na elementy, których później nie da się łatwo lub tanio zmienić.

    Oceń układ pomieszczeń, doświetlenie, stan ścian i podłóg, okna, drzwi, instalacje, wentylację, oznaki wilgoci, stan łazienki i kuchni. Posłuchaj również, jaki poziom hałasu panuje przy zamkniętych i otwartych oknach.

    W budynku zwróć uwagę na klatkę schodową, windę, części wspólne, elewację i ogólny stan nieruchomości. Jeżeli stan techniczny budzi wątpliwości, rozsądne może być skorzystanie z pomocy osoby posiadającej odpowiednią wiedzę techniczną.

    Oglądanie najlepiej przeprowadzać metodycznie, pomieszczenie po pomieszczeniu. Sprawdź narożniki przy ścianach zewnętrznych, okolice okien, stan fug i silikonów, działanie armatury, gniazd i oświetlenia oraz sposób otwierania okien i drzwi. Pojedyncza rysa czy zużyty element nie muszą być problemem, ale zestaw kilku symptomów może wskazywać na potrzebę dokładniejszej diagnostyki.

    Jeżeli zakup wiąże się z większym remontem albo zauważysz ślady wilgoci, pęknięcia, nierówności czy problemy z instalacjami, warto rozważyć ponowne oględziny z osobą mającą wiedzę techniczną. Koszt takiej konsultacji może być niewielki w porównaniu z wydatkami, które pojawią się po zakupie. Szczególnie ważne jest odróżnienie usterek kosmetycznych od problemów, których usunięcie wymaga ingerencji w instalacje lub części wspólne budynku.

    Wystrój można zmienić. Lokalizacji, układu budynku czy wielu wad konstrukcyjnych – już nie tak łatwo.

    4.1PYTANIA DO SPRZEDAJĄCEGO

    Nie bój się pytać o rzeczy niewidoczne na zdjęciach.

    Zapytaj m.in. o powód sprzedaży, długość posiadania mieszkania, wykonane remonty, planowane prace w budynku, wysokość i strukturę opłat, sposób ogrzewania, sąsiedztwo oraz elementy wyposażenia pozostające w cenie.

    Jeżeli lokal jest obecnie wynajmowany lub zajmowany przez inne osoby, ustal podstawę korzystania z mieszkania i warunki jego wydania.

    Warto również zapytać, czy nieruchomość jest obciążona kredytem, hipoteką, prawami osób trzecich albo czy istnieją inne okoliczności, które mogą mieć znaczenie dla transakcji. Odpowiedzi sprzedającego są ważne, ale kluczowe informacje powinny później zostać potwierdzone dokumentami.

    Warto zadawać pytania otwarte i prosić o konkrety. Zamiast pytać tylko, czy opłaty są wysokie, poproś o ostatnie rozliczenia. Zamiast pytać, czy w budynku planowany jest remont, zapytaj o uchwały, fundusz remontowy i znane właścicielowi plany wspólnoty lub spółdzielni. Informacje przekazane ustnie są pomocne, ale przy kwestiach mających wpływ na decyzję zakupową dobrze jest później potwierdzić je dokumentami.

    Istotny jest również termin i sposób wydania lokalu. Jeżeli sprzedający nadal w nim mieszka, lokal jest wynajmowany albo znajdują się w nim rzeczy osób trzecich, ustalenie samej daty aktu notarialnego nie rozwiązuje wszystkich kwestii praktycznych. Trzeba wiedzieć, kiedy mieszkanie zostanie faktycznie opróżnione, kiedy otrzymasz klucze i w jaki sposób strony rozliczą opłaty do dnia przekazania.

    Pytania podczas prezentacji pomagają zrozumieć ofertę. Dokumenty służą do potwierdzenia najważniejszych informacji.

    5STAN PRAWNY

    Sprawdzenie dokumentów to jeden z najważniejszych etapów zakupu.

    Przed zawarciem transakcji należy ustalić, kto jest właścicielem nieruchomości i czy osoba sprzedająca ma prawo nią rozporządzać. Zakres dokumentów zależy od rodzaju prawa do lokalu i konkretnej sytuacji.

    W przypadku nieruchomości posiadającej księgę wieczystą trzeba przeanalizować jej aktualną treść, w szczególności oznaczenie nieruchomości, właściciela, prawa i roszczenia oraz hipoteki. Samo sprawdzenie księgi wieczystej nie zawsze wyczerpuje jednak pełną analizę prawną.

    W zależności od sytuacji znaczenie mogą mieć również dokumenty dotyczące podstawy nabycia, stanu cywilnego właściciela, spadku, pełnomocnictw, zadłużenia, osób korzystających z lokalu, spółdzielni lub wspólnoty oraz inne dokumenty wymagane przy konkretnej transakcji.

    Stan prawny trzeba dopasować do rodzaju nabywanego prawa. Inaczej wygląda analiza lokalu stanowiącego odrębną nieruchomość, a inaczej spółdzielczego własnościowego prawa do lokalu. Samo zapewnienie sprzedającego, że jest właścicielem, nie wystarcza – dane powinny wynikać z właściwych dokumentów, a osoba podpisująca umowę musi być uprawniona do rozporządzania prawem, które jest przedmiotem transakcji.

    Weryfikacja dokumentów powinna odbywać się przed przekazaniem istotnych środków i najlepiej przed ostatecznym związaniem się warunkami transakcji. Jeśli pojawiają się pełnomocnictwa, spadek, współwłasność, małżeńska wspólność majątkowa, egzekucja, prawa osób trzecich lub nietypowe wpisy, zakres analizy trzeba rozszerzyć. W bardziej złożonych przypadkach rozsądne jest skorzystanie z pomocy notariusza albo prawnika przed podpisaniem dokumentu, który rodzi zobowiązania finansowe.

    Nie podpisuj umowy i nie przekazuj znacznych środków tylko dlatego, że mieszkanie Ci się podoba. Najpierw sprawdź, co dokładnie kupujesz i od kogo.

    5.1KSIĘGA WIECZYSTA

    Czytaj wszystkie działy, nie tylko nazwisko właściciela.

    Księga wieczysta składa się z kilku działów i każdy może mieć znaczenie dla kupującego. Weryfikacja powinna obejmować nie tylko dane właściciela, lecz także oznaczenie nieruchomości, prawa związane z własnością, prawa i roszczenia osób trzecich oraz hipoteki.

    Zwróć uwagę również na wzmianki o złożonych wnioskach. Mogą oznaczać, że treść księgi jest w trakcie zmiany i aktualny widok nie pokazuje jeszcze pełnego rezultatu postępowania.

    Jeżeli wpis jest niezrozumiały albo sytuacja prawna jest bardziej złożona, nie zgaduj jego znaczenia. Warto skonsultować dokumenty z profesjonalistą.

    Księga wieczysta jest jawna, a jej treść można bezpłatnie przeglądać w systemie Elektronicznych Ksiąg Wieczystych, jeżeli zna się numer księgi. Dział I opisuje nieruchomość i prawa z nią związane, dział II wskazuje właściciela lub użytkownika wieczystego, dział III obejmuje m.in. określone prawa, roszczenia i ograniczenia, a dział IV dotyczy hipotek. Analiza powinna obejmować wszystkie te części oraz pojawiające się wzmianki o wnioskach.

    Wzmianka jest szczególnie ważna, ponieważ sygnalizuje, że do księgi wpłynął wniosek, który może doprowadzić do zmiany jej treści. Sam widoczny wpis nie zawsze pokazuje więc pełny obraz sytuacji w toku. Jeżeli nie wiesz, czego dotyczy wzmianka albo jak interpretować konkretny wpis, nie zakładaj najbardziej korzystnego scenariusza – wyjaśnij go przed zawarciem umowy.

    Brak hipoteki nie oznacza automatycznie braku wszystkich ryzyk prawnych. Księgę wieczystą należy analizować jako całość.

    6STAN TECHNICZNY I KOSZTY

    Tanie mieszkanie do remontu może przestać być tanie po podliczeniu prac.

    Jeżeli nieruchomość wymaga remontu, przygotuj choćby orientacyjny zakres prac przed podjęciem decyzji o cenie. Instalacja elektryczna, hydraulika, stolarka, podłogi, łazienka, kuchnia i prace konstrukcyjne mogą istotnie zmienić całkowity koszt zakupu.

    Sprawdź również koszty stałe: opłaty administracyjne, fundusz remontowy, ogrzewanie, media, parking oraz inne obowiązkowe należności.

    W przypadku starszego budynku warto dowiedzieć się o przeprowadzonych i planowanych remontach części wspólnych. Stan samego lokalu to tylko część obrazu.

    Koszt remontu warto rozbić na elementy konieczne i opcjonalne. Co innego wymiana podłogi ze względów estetycznych, a co innego stara instalacja elektryczna, nieszczelna hydraulika czy konieczność wykonania łazienki od podstaw. Przy większym zakresie prac przydatne jest uzyskanie choćby orientacyjnych wycen przed negocjacjami, ponieważ pozwala to zastąpić ogólne wrażenie konkretnym budżetem.

    Poza samym lokalem przeanalizuj kondycję finansową i techniczną budynku w zakresie informacji, do których możesz uzyskać dostęp. Wysoki fundusz remontowy nie musi być wadą, jeśli finansuje potrzebne prace, a niska bieżąca opłata nie zawsze oznacza niskie koszty w przyszłości. Znaczenie mają planowane remonty dachu, elewacji, instalacji, wind czy innych części wspólnych oraz sposób ich finansowania.

    Najlepszą ceną nie zawsze jest najniższa cena ofertowa. Liczy się koszt doprowadzenia nieruchomości do stanu, w którym rzeczywiście chcesz z niej korzystać.

    7NEGOCJACJE

    Negocjuj na podstawie faktów, nie przypadkowej kwoty.

    Cena ofertowa jest punktem wyjścia do rozmowy, ale możliwość negocjacji zależy od sytuacji konkretnej nieruchomości, zainteresowania ofertą, oczekiwań sprzedającego i warunków transakcji.

    Argumentami mogą być m.in. stan techniczny, konieczne nakłady, porównywalne oferty, sytuacja prawna, termin wydania czy warunki finansowania. Samo stwierdzenie, że „chcesz zapłacić mniej”, nie tworzy mocnej pozycji negocjacyjnej.

    Negocjować można również elementy inne niż cena: termin wydania, wyposażenie, sposób rozliczenia czy inne warunki istotne dla stron.

    Przed złożeniem propozycji określ trzy liczby: cenę, od której chcesz rozpocząć rozmowę, poziom, który uważasz za uczciwy po analizie nieruchomości, oraz maksymalną kwotę, której nie chcesz przekroczyć. Dzięki temu łatwiej zachować dyscyplinę, gdy podczas rozmowy pojawi się presja czasu albo informacja o innych zainteresowanych.

    Skuteczna propozycja jest mocniejsza, gdy poza ceną pokazuje również wiarygodność kupującego. Gotowość dokumentów, uporządkowane finansowanie, możliwość sprawnego podpisania umowy czy elastyczny termin wydania mogą mieć dla sprzedającego realną wartość. W praktyce warunki transakcji tworzą pakiet, dlatego czasem niewielka różnica w cenie może zostać zrównoważona rozwiązaniem ważnego problemu drugiej strony.

    Dobra negocjacja nie polega na wygraniu ze sprzedającym. Jej celem jest wypracowanie warunków, które obie strony są gotowe zaakceptować.

    8UMOWA PRZEDWSTĘPNA

    Zanim wpłacisz pieniądze, zrozum warunki.

    Jeżeli strony nie zawierają od razu umowy przenoszącej własność, mogą wcześniej zawrzeć umowę przedwstępną. Powinna ona jasno określać nieruchomość, strony, uzgodnioną cenę, termin zawarcia umowy przyrzeczonej oraz inne istotne warunki.

    Szczególnej uwagi wymaga każda kwota przekazywana przed finalizacją transakcji. Znaczenie prawne i skutki zadatku oraz zaliczki nie są takie same, dlatego nie należy używać tych pojęć zamiennie.

    Przy zakupie finansowanym kredytem warto odpowiednio uregulować kwestie związane z finansowaniem, terminami i sytuacją, w której bank nie udzieli kredytu. Konstrukcja umowy powinna odpowiadać konkretnej transakcji.

    Umowa przedwstępna powinna być zgodna z rzeczywistym planem transakcji. Jeżeli potrzebujesz kredytu, terminy muszą uwzględniać czas na decyzję banku i spełnienie warunków wypłaty. Jeżeli sprzedający kupuje kolejną nieruchomość, znaczenie może mieć termin wydania. Im więcej zależności występuje po obu stronach, tym mniej miejsca powinno pozostawać na niedopowiedzenia.

    Przed podpisaniem trzeba też ustalić, jakie dokumenty i działania będą potrzebne do umowy końcowej oraz kto ma je zapewnić. Pozwala to uniknąć sytuacji, w której dopiero przed wizytą u notariusza okazuje się, że brakuje dokumentu, zgody albo zaświadczenia. W bardziej złożonych transakcjach projekt umowy warto przeanalizować wcześniej, zamiast czytać go po raz pierwszy w dniu podpisania.

    Nie podpisuj umowy przedwstępnej jako formalności. To dokument, który może mieć bardzo konkretne skutki finansowe i prawne.

    9FINALIZACJA ZAKUPU

    Akt notarialny kończy ważny etap, ale nie cały proces.

    Przeniesienie własności nieruchomości wymaga aktu notarialnego. Przed podpisaniem dokumentu przeczytaj projekt aktu i upewnij się, że odpowiada wcześniejszym ustaleniom stron.

    Sprawdź przede wszystkim oznaczenie nieruchomości, cenę, sposób i terminy płatności, zasady wydania lokalu, oświadczenia stron oraz sposób rozliczenia ewentualnych obciążeń.

    W przypadku kredytu hipotecznego proces płatności może być powiązany z dokumentami i warunkami banku. Jeżeli na nieruchomości znajduje się hipoteka sprzedającego, sposób jej spłaty i wykreślenia powinien być odpowiednio przygotowany.

    Na etapie finalizacji warto jeszcze raz porównać dane z projektu aktu z dokumentami nieruchomości i wcześniejszymi ustaleniami. Szczególnej uwagi wymagają numery księgi wieczystej, oznaczenie lokalu i praw związanych z jego własnością, cena, rachunki bankowe, terminy płatności oraz termin wydania. Błąd w danych albo nieprecyzyjny zapis najlepiej wyjaśnić przed złożeniem podpisu.

    Przy sprzedaży lokalu sprzedający ma obowiązek przekazać nabywcy świadectwo charakterystyki energetycznej, jeśli przepisy wymagają go dla danej transakcji. Fakt przekazania jest odnotowywany w akcie notarialnym. Dla kupującego dokument ma również znaczenie praktyczne, ponieważ opisuje zapotrzebowanie na energię i może być jednym z elementów oceny przyszłych kosztów użytkowania mieszkania.

    Akt notarialny powinien odzwierciedlać rzeczywiste ustalenia transakcji. Jeżeli czegoś nie rozumiesz, wyjaśnij to przed podpisaniem.

    9.1ODBIÓR MIESZKANIA

    Przekazanie kluczy warto udokumentować.

    Przy wydaniu mieszkania sporządź protokół zdawczo-odbiorczy. Wpisz w nim stan liczników, liczbę przekazanych kluczy, pilotów i innych elementów oraz informacje o wyposażeniu pozostającym w lokalu.

    Można również wykonać zdjęcia stanu nieruchomości w dniu wydania. Jest to szczególnie przydatne, gdy pomiędzy podpisaniem aktu a przekazaniem mieszkania upłynął pewien czas.

    Po zakupie pamiętaj o formalnościach związanych m.in. z dostawcami mediów, administracją budynku, ubezpieczeniem i innymi obowiązkami wynikającymi z Twojej sytuacji.

    Protokół powinien pozwalać odtworzyć stan lokalu w chwili przekazania. Poza licznikami i kluczami warto wpisać zauważone uszkodzenia, elementy wyposażenia pozostające w mieszkaniu oraz ewentualne ustalenia dotyczące rzeczy, które mają zostać zabrane lub dostarczone. Jeżeli strony wcześniej uzgodniły konkretny stan lokalu, odbiór jest momentem, w którym można sprawdzić jego zgodność z ustaleniami.

    Po otrzymaniu kluczy warto od razu uporządkować sprawy administracyjne i eksploatacyjne. Zakres czynności zależy od nieruchomości i dostawców, ale zwykle obejmuje zgłoszenie zmiany właściciela zarządcy lub administracji, rozliczenie mediów i zawarcie potrzebnych umów. Zachowanie protokołu, zdjęć liczników i dokumentów z dnia wydania ułatwia późniejsze wyjaśnianie ewentualnych rozbieżności.

    Dobrze przygotowane wydanie mieszkania zamyka transakcję bez niepotrzebnych wątpliwości dotyczących stanu lokalu i rozliczeń.

    10WSPARCIE AGENTA

    Czy warto skorzystać z Agenta nieruchomości?

    Kupujący może przeprowadzić proces samodzielnie. Jeżeli jednak nie ma doświadczenia, brakuje mu czasu albo sytuacja nieruchomości jest bardziej skomplikowana, pomoc Agenta nieruchomości może uporządkować część procesu.

    Zakres pracy Agenta zależy od zawartej umowy i może obejmować m.in. wyszukiwanie ofert, organizację prezentacji, analizę dokumentów w zakresie jego kompetencji, koordynację procesu, komunikację między stronami oraz negocjacje.

    W RentMarket możesz wyszukiwać Agentów nieruchomości i zapoznawać się z ich profilami, zakresem działania, specjalizacją oraz innymi informacjami udostępnionymi w Serwisie.

    Przed wyborem Agenta warto ustalić, po której stronie transakcji działa i jaki dokładnie zakres usługi oferuje. Dla kupującego szczególnie istotne może być wyszukiwanie nieruchomości według określonych kryteriów, organizowanie prezentacji, zbieranie informacji, koordynacja dokumentów i terminów oraz wsparcie w rozmowach ze sprzedającym. Zakres odpowiedzialności powinien wynikać z umowy, a nie z domysłów.

    Dobry proces zakupu nie polega jednak na przeniesieniu całej odpowiedzialności na jedną osobę. Agent może uporządkować działania i zwrócić uwagę na kwestie, które łatwo przeoczyć, ale przy zagadnieniach technicznych, prawnych lub kredytowych może być potrzebny odpowiedni specjalista. Największą wartość daje współpraca, w której wiadomo, kto odpowiada za konkretny obszar i kiedy potrzebna jest dodatkowa ekspertyza.

    Agent nie podejmuje decyzji za Ciebie. Jego rolą może być dostarczenie informacji, doświadczenia i wsparcia potrzebnego do podjęcia świadomej decyzji.

    11NAJWAŻNIEJSZE ZASADY

    Jak kupić mieszkanie i ograniczyć ryzyko?

    • najpierw określ potrzeby i realny budżet;
    • porównuj całkowity koszt, a nie tylko cenę ofertową;
    • oglądaj mieszkanie i jego otoczenie uważnie;
    • sprawdź stan techniczny;
    • zweryfikuj dokumenty i stan prawny;
    • negocjuj na podstawie konkretnych informacji;
    • przeczytaj i zrozum umowy przed ich podpisaniem;
    • nie przekazuj pieniędzy bez jasnej podstawy i odpowiedniego zabezpieczenia;
    • jeżeli sytuacja wykracza poza Twoją wiedzę, skorzystaj z pomocy odpowiedniego specjalisty;

    Największym błędem jest traktowanie zakupu jako jednej decyzji podejmowanej w dniu podpisania umowy. W rzeczywistości to ciąg mniejszych decyzji: wybór lokalizacji, ocena ceny, oględziny, analiza dokumentów, ustalenie finansowania, negocjacje i przygotowanie umów. Na każdym etapie można zatrzymać się, zadać dodatkowe pytanie albo sprawdzić informację, zanim powstanie zobowiązanie trudne do odwrócenia.

    Warto również zachować własne archiwum transakcji: ogłoszenie, korespondencję, dokumenty przekazane przez sprzedającego, potwierdzenia ustaleń, projekty umów, protokół wydania i dokumentację zdjęciową. Porządek w dokumentach nie zastępuje weryfikacji, ale pomaga zachować ciągłość informacji i ułatwia kontrolę tego, co zostało uzgodnione na kolejnych etapach.

    Mieszkanie często jest jednym z największych zakupów w życiu. Warto poświęcić więcej czasu na sprawdzenie nieruchomości przed zakupem niż na rozwiązywanie problemów już po transakcji.

    PODSUMOWANIE

    Kupuj świadomie.

    Nie każda transakcja wygląda tak samo. Rodzaj nieruchomości, jej stan prawny, sposób finansowania i sytuacja stron mogą wymagać dodatkowych dokumentów lub czynności, których nie da się ująć w jednym uniwersalnym poradniku.

    Dlatego potraktuj ten artykuł jako mapę procesu, a nie indywidualną poradę prawną, techniczną czy finansową. Przy bardziej złożonych przypadkach warto korzystać z pomocy specjalistów odpowiednich do danego zagadnienia.

    Im więcej ważnych rzeczy sprawdzisz przed zakupem, tym mniej niespodzianek może pojawić się po odebraniu kluczy.